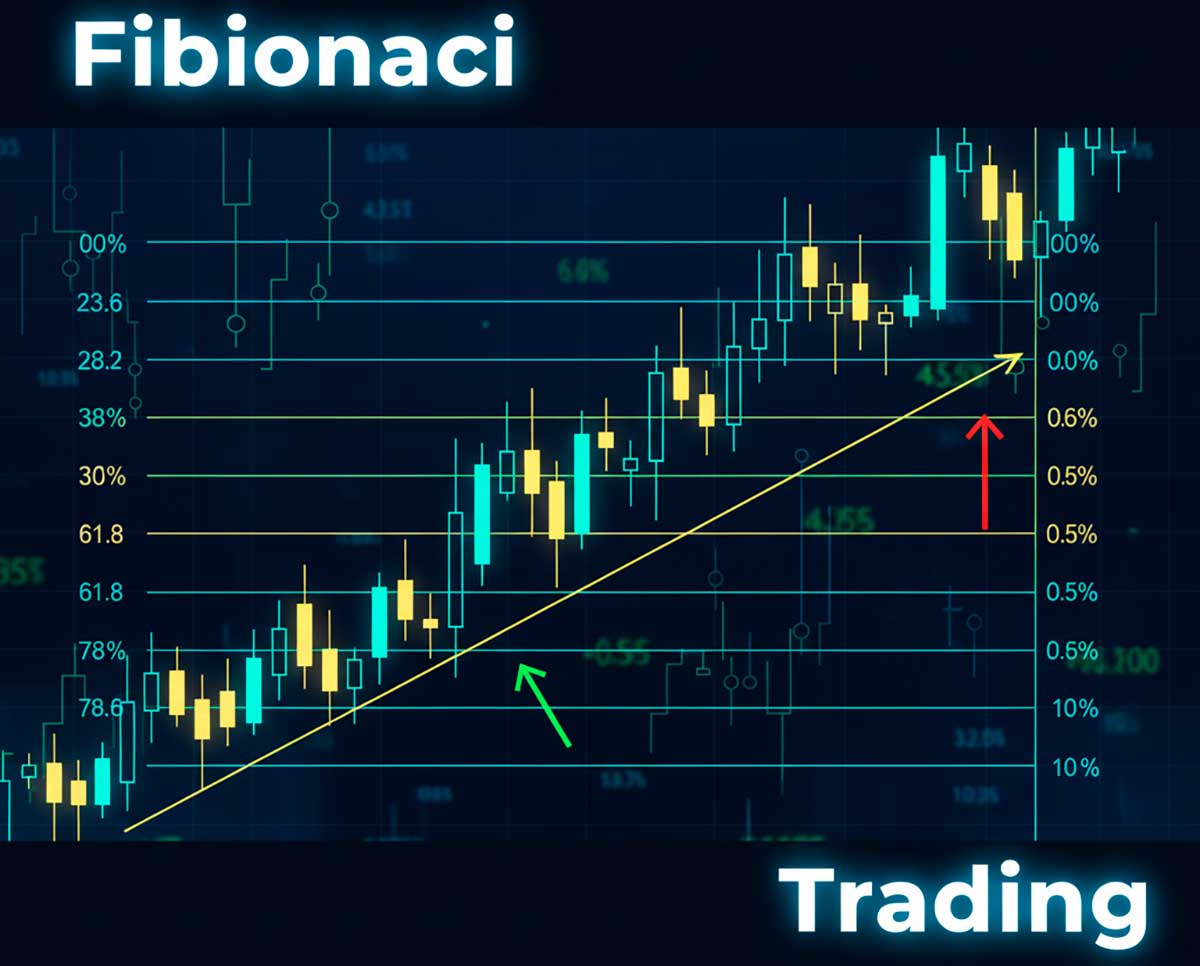
Фибоначчи и уровни коррекции — один из самых популярных инструментов технического анализа, который помогает трейдерам определить потенциальные точки отката цены внутри тренда. В основе метода лежат числовая последовательность и соотношения между её элементами, которые переводятся в проценты и наносятся на график в виде ключевых уровней поддержки и сопротивления. Для криптовалют, где волатильность высока и движения часто резкие, Фибоначчи остаётся удобным ориентиром для планирования входов, фиксации прибыли и управления риском.
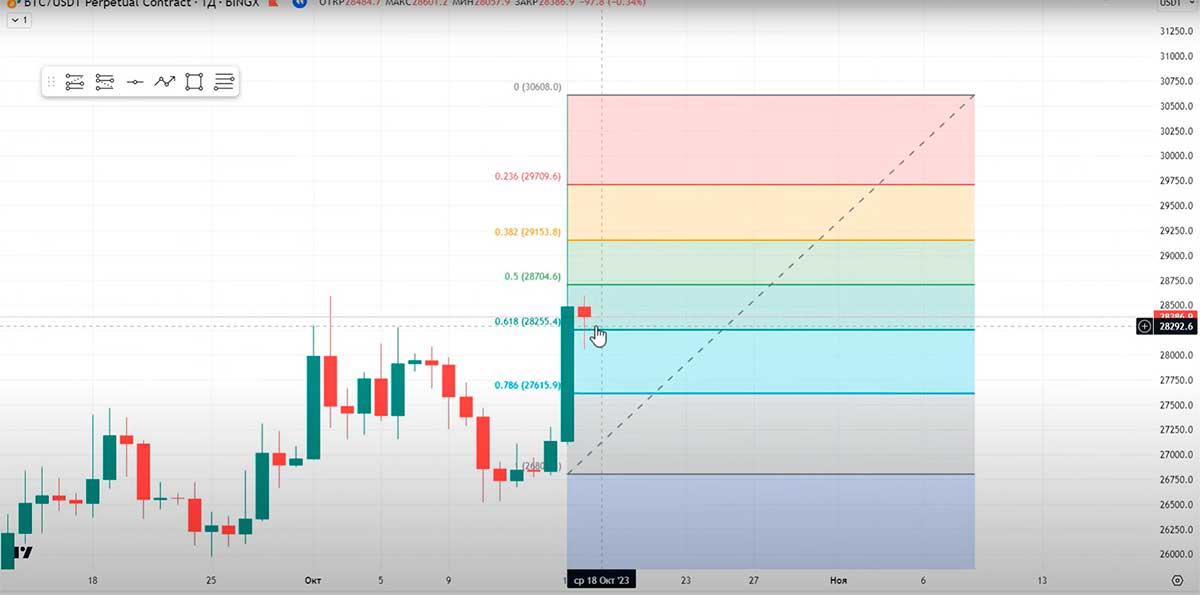
Основные уровни коррекции — 23.6%, 38.2%, 50%, 61.8% и 78.6% — получаются из отношений между числами последовательности Фибоначчи и исторически показывают зоны, где тренд может возобновиться или где может начаться разворот. Построение уровней происходит относительно значимого локального минимума и максимума: от них можно отложить уровни в направлении отката. Уровень 61.8% часто называют «золотым», но в реальной торговле важна не сама цифра, а контекст и подтверждение другими инструментами.
Почему Фибоначчи работает не в каждой сделке? Во многом это следствие психологии рынка и самореализующихся ожиданий участников: многие трейдеры и алгоритмы ориентируются на те же уровни, создавая притяжение цены. Однако уровни не гарантируют разворот — они просто показывают зоны повышенного интереса. Поэтому их использование требует подтверждения через объём, свечные формации, индикаторы тренда и уровни спроса/предложения.
В применении к криптовалютам есть свои нюансы: значимые экстремумы стоит выбирать на старших таймфреймах, учитывать новостную волатильность и возможные гэпы, а также комбинировать Фибоначчи с уровнями горизонтальной поддержки, скользящими средними и объемным анализом. Для входа часто используют конвергенцию сигналов на уровнях 38.2–61.8% + подтверждающие сигналы (пин-бары, дивергенции, рост объёма). Стоп-лоссы и тейк-профиты планируют с учётом рыночного шума и коэффициента риска/вознаграждения.
В этой статье мы подробно разберём математическую основу уровней Фибоначчи, алгоритм их построения на графике криптовалют, практические правила применения в разных таймфреймах, а также примеры торговых сценариев и способы минимизации ложных сигналов. Читатель получит практические рекомендации, которые можно сразу протестировать на истории и в демо-торговле перед применением на реальном счёте.
Уровни Фибоначчи в криптовалюте: математическая основа и происхождение
Последовательность Фибоначчи начинается просто: 0, 1, 1, 2, 3, 5, 8, 13 и так далее, где каждое следующее число равно сумме двух предыдущих. Именно из этой арифметики возникают постоянные отношения, которые и легли в основу уровней коррекции. Отношение соседних членов последовательно стремится к так называемой золотой пропорции, phi, которая равна (1 + sqrt(5)) / 2 ≈ 1.6180339. Обратная величина, 1 / phi ≈ 0.6180339, — это основа уровня 61.8%.
Если двигаться дальше, то степени обратного отношения дают другие привычные трейдерам уровни: phi^-2 ≈ 0.381966 (≈38.2%) и phi^-3 ≈ 0.236068 (≈23.6%). Уровень 50% не является чисто фибоначчиевским, но он появился в практике как простая и удобная реперная точка. А уровень 78.6% получается как квадратный корень из 61.8% (sqrt(0.618) ≈ 0.786), поэтому его тоже иногда используют в разметке.
Ниже таблица показывает, как на конкретных числах последовательности Фибоначчи появляются эти отношения. Для наглядности взяты соседние и через один члены последовательности, на которых легко видеть сходимость к теоретическим значениям.
| n | Fn | Fn / Fn+1 | Fn-1 / Fn+1 | Fn-2 / Fn+1 |
|---|---|---|---|---|
| 8 | 21 | 21 / 34 = 0.61765 (61.76%) | 13 / 34 = 0.38235 (38.24%) | 8 / 34 = 0.23529 (23.53%) |
| 9 | 34 | 34 / 55 = 0.61818 (61.82%) | 21 / 55 = 0.38182 (38.18%) | 13 / 55 = 0.23636 (23.64%) |
| 10 | 55 | 55 / 89 = 0.61798 (61.80%) | 34 / 89 = 0.38202 (38.20%) | 21 / 89 = 0.23596 (23.60%) |
Знание происхождения этих чисел помогает понять, почему трейдеры ценят уровни Фибоначчи не только как набор случайных процентов, но как следствие математической структуры. В условиях криптовалютной торговли, где движения часто фрактальны и повторяют себя на разных таймфреймах, эти отношения удобны для масштабирования разметки и сравнения откатов на разных интервалах времени.
Ключевые уровни и их значение в анализе
Ключевые фибоначи‑уровни — это не волшебные линии, а ориентиры для принятия решений. Они показывают зоны, где цена вероятнее всего задержится, отскочит или найдёт равновесие между покупателями и продавцами. В криптовалютах это особенно заметно: наиболее распространённые уровни привлекают внимание большого числа участников, поэтому реакция на них часто оказывается явной, но не всегда предсказуемой по силе и продолжительности.
| Уровень | Что обычно происходит | Как использовать в торговле |
|---|---|---|
| 23.6% | Лёгкий откат при сильном импульсе; часто пробивается без серьёзной коррекции | Искать быстрые входы по тренду; ставить узкие стоп‑лоссы, не рассчитывать на долгую удержку |
| 38.2% | Зона нормализации; хорошая точка для проверки спроса в средних движениях | Вход по подтверждённой свечной реакции или объёму; тейк на ближайшие локальные экстремумы |
| 50% | Психологический рубеж; часто служит временной зоной консолидации | Подходит для спокойного входа с подтверждением от индикаторов; полезен для усреднения |
| 61.8% | Глубокий откат; ключевая точка решения — восстановление тренда или разворот | Требует сильного подтверждения (свечи, объём, дивергенция). Стоп‑лоссы ставят ниже следующего уровня поддержки |
| 78.6% | Практически тест предела движения; часто сигнализирует о смене тренда, если не удержан | Использовать только при высоком классе подтверждений и при корректном управлении риском |
Уровни работают как фильтры: они не дают точного предсказания, но помогают упорядочить варианты развития событий. Важнее не сам процент, а контекст вокруг него. Если на уровне сходится несколько факторов — горизонтальная поддержка, стакан ордеров, скользящая средняя — вероятность отскока возрастает. Если ничего из этого нет, уровень может пройти мимо, особенно на низкой ликвидности.
- Смотрим таймфреймы сверху вниз: реакция на старшем фрейме имеет больший вес.
- Оцениваем силу импульса перед откатом: при мощном импульсе берём меньшие коррекции (23–38%), при слабом — готовимся к глубокой (50–78%).
- Записываем конвергенцию сигналов: свечная формация + рост объёма + дивергенция на осцилляторе — сильнее простого касания уровня.
- При торговле в паре с низкой ликвидностью учитываем спрэды и возможные «выбрасывания» — ложные пробои уровней.
Практическое правило для ордера выглядит так: поместить вход после подтверждающего сигнала на фибоуровне, стоп‑лосс чуть ниже следующей важной границы или локального минимума и цель разделить на несколько тейков, фиксируя часть прибыли при ближайших сопротивлениях. Это уменьшит влияние внезапных рыночных шумов и позволит управлять позицией гибко.
Наконец, любая стратегия на основе Фибоначчи требует тестирования на исторических данных конкретной пары. Поведение BTC, ETH и мелких альткоинов отличается; одни пары любят резкие возвраты к 61.8%, другие стабильно отскакивают на 38.2. Протестируйте комбинации уровней и подтверждающих индикаторов, прежде чем переносить подход в реальную торговлю.
Ключевые уровни коррекции цены: 23.6%, 38.2%, 50%, 61.8% и 78.6%
В трейдинге важно не только знать, какие проценты соответствуют уровням Фибоначчи, но и уметь выбрать тот, который подойдёт под конкретную ситуацию на рынке. Оценивайте силу и длительность предшествующего импульса, сравнивайте размер отката с текущей волатильностью (ATR) и смотрите на поведение объёма. Чем выше ATR относительно цены, тем чаще откаты будут глубокими; в спокойных фазах цена чаще задерживается на 23–38%. Используйте соотношение импульса к коррекции: если импульс мощный и подтверждён объёмом, то вероятность отскока от мелкого уровня выше. Если же импульс слабый или рынок флетит — готовьтесь к 50% и глубже.
Практические настройки для быстрого применения удобно представить в виде таблицы. Она не даёт гарантий, но помогает стандартизировать подход и избежать хаотичных решений в горячих моментах.
| Уровень | Тип входа | Стоп‑лосс | Цели | Рекоменд. таймфрейм |
|---|---|---|---|---|
| 23.6% | Лимит при строгом тренде или пробой с ретестом | За локальным минимумом/максимумом, узкий | Часть профита у ближайшего экстремума; удержать часть при силе тренда | 15M–1H |
| 38.2% | Основной вход по подтверждению свечой или объёмом | Ниже следующей структуры поддержки/сопротивления | Цели: ближайшие уровни и 0.618; можно разделить на 2–3 тейка | 1H–4H |
| 50% | Умеренный вход, подходит для усреднения | Ниже локального уровня, учитывать спред | Первый тейк у 38.2%; основной у 23.6%/локальном экстремуме | 4H–Daily |
| 61.8% | Ключевой ремит; вход только с подтверждением (объём/диверг.) | Ниже 78.6% или под локальным минимумом | Ожидаемый разворот или аккуратное закрытие части позиции | Daily и старше |
| 78.6% | Последняя попытка восстановления, только при серьёзном подтверждении | Под значимым экстремумом; широкие стопы | Консервативный выход при отсутствии разворота; при развороте — цель предыдущий хай/лоу | Daily и старше |
Простой чек‑лист перед входом по фибо‑уровню поможет отсеять слабые сигналы:
- Соответствует ли уровень более старшей структуре рынка.
- Наблюдается ли всплеск объёма или расширение дельты объёма при подходе к уровню.
- Совпадает ли фибо с горизонтальной поддержкой/сопротивлением или скользящей средней.
- Не ожидаются ли новости, способные резко изменить ликвидность пары.
- Размер стоп‑лосса адекватен текущей волатильности и не превышает допустимого риска.
Для управления входом можно использовать поэтапную стратегию масштабирования. Пример: выделить позицию в 3 части — 40% на 38.2, 35% на 50 и 25% на 61.8. Такой подход снижает чувствительность к ложным сигналам и даёт шанс поймать возобновление тренда в нескольких точках. После срабатывания первой части переносите стоп на безубыток для оставшейся части и фиксируйте часть прибыли на промежуточных сопротивлениях.
Наконец, закладывайте дисциплину в процесс: тестируйте схемы на истории для каждой пары, фиксируйте результаты в журнале и пересматривайте правила по мере накопления статистики. Ключ не в том, чтобы идеально угадать уровень, а в системности и управлении риском при работе с ними.
Психология трейдеров и почему уровни работают
Поведение цены на фибо‑уровнях во многом объясняется не математикой, а тем, как люди и роботы действуют совместно. Многие участники рынка выставляют лимитные ордера и стоп‑приказы в тех же зонах — рядом с очевидными процентами. В результате образуются кластеры ликвидности: цена замедляется, делает тесты и иногда быстро уходит вслед за «очисткой» накопившихся заявок. Это не магия, а следствие простой механики исполнения ордеров и повторяемых действий участников.
Психология проявляется ещё глубже. Трейдеры склонны к якорению: они фиксируют в памяти недавний экстремум и оценивают откат относительно этой точки. Если множество людей мысленно «якорят» одни и те же значения, их решения складываются в реальную силу уровня. Кроме того, работает эффект подтверждения: успешные отскоки фиксируют внимание, и со временем доверие к конкретным уровням усиливается — это приводит к усилению локальной реакции цены.
В криптовалютах эти механизмы получают ускорение. Доля розничных трейдеров высока, ликвидность в альтах невелика, а алгоритмы реагируют мгновенно. Когда появляются новости, коллективная реакция может концентрироваться на уже отмеченных уровнях, что делает их удобными ориентирами для быстрого размещения ордеров. Одновременно, агрессивные маркет‑мейкеры и боты умеют «вычищать» стоп‑кластеры — это порождает закономерные ложные пробои и последующие резкие откаты.
Практическая польза понимания психологии уровней очевидна. Если уровень совпадает с местом, где логично разместить стопы у многих участников, велика вероятность короткого выброса цены вниз с последующим возвращением. Зная это, стоит избегать панических решений при полном касании уровня и смотреть на поведение свечей и объёма. Пара контрольных сигналов повышает вероятность разумного входа, тогда как слепое ожидание «фибы как гарантии разворота» часто оборачивается потерями.
| Поведенческий фактор | Почему усиливает реакцию на уровне | Как применять в трейдинге |
|---|---|---|
| Якорение | Большое число участников оценивает откат относительно одного экстремума | Подбирайте экстремумы по старшим таймфреймам; игнорируйте «шумные» локальные хаи |
| Кластеры стоп‑ордеров | Стопы концентрируются чуть за фибо, служат ликвидностью для крупных игроков | Не ставьте стопы там, где их ожидают все; держите запас и рассчитывайте худший сценарий |
| Групповая память рынка | Исторические реакции укрепляют доверие к уровню | Учитывайте прошлые отказы и подтверждения при выборе точек входа |
| Алгоритмическая торговля | Боты репагируют на шаблоны и массовые ордеры, усиливая движение | Смотритесь в стакан и ленту сделок; используйте лимитные ордера для лучшего контроля |
Небольшой рабочий чек‑лист перед входом по фибо‑уровню поможет отрезвить эмоции. Смотрите на объём — скачок вверх при касании уровня значим. Сверяйте уровень со стаканом ордеров и последними походами цены к этой области. Оценивайте рыночное настроение в социальных сетях, если торгуете альтом с узкой ликвидностью. И наконец, планируйте управление риском заранее: где закроете убыточную позицию, где зафиксируете часть прибыли.
- Проверить, совпадает ли уровень с технической структурой на старшем таймфрейме.
- Дождаться подтверждающей свечи или роста объёма на касании.
- Установить стоп с учётом возможных «ликаний» до стоп‑кластера.
- Разделить позицию по частям, чтобы снизить влияние ложных пробоев.
Практическое применение Fibonacci Retracement на крипторынке
Начинайте с простого правила выбора точек для разметки: используйте значимый экстремум, который выдержал внимание рынка не менее нескольких свечей на выбранном таймфрейме. Не берите мелкие локальные пики; они дают лишь шум и ложно завышают количество сигналов. Лучше перенести разметку на старший интервал и затем уточнять уровни на младших графиках, чтобы видеть, где сходятся интересы крупных участников и розницы.
Когда цена подходит к выбранному уровню, действуйте по заранее продуманной схеме, а не по эмоциям. Один распространённый вариант — выставлять лимитные ордера по частям: первая часть при касании 38.2, вторая при 50, оставшаяся — при 61.8. Если рынок быстро возвращается к тренду, вы уже в прибыли. Если пробой идёт дальше — вторая и третья части дают шанс входа по лучшей цене. Стопы размещайте с учётом рыночного шума, а не строго «за линией»; практичнее рассчитывать запас в процентах от волатильности, а не в фиксированных пунктах.
Управление стоп‑лоссом через ATR даёт адекватный учёт волатильности для каждой пары. Формула простая: стоп = уровень входа минус (k × ATR), где k зависит от таймфрейма и ликвидности. Для высоколиквидных инструментов k можно выбрать 1.5–2, для мелких альтов — 2.5–4. Такие значения уменьшают вероятность выбивания по «шуму», но требуют меньшего размера позиции. Размер позиции рассчитывайте по риску в денежном эквиваленте, а не по проценту от цены: это позволит стандартизировать потери вне зависимости от волатильности актива.
| Актив (пример) | ATR (1D), $ | Рекоменд. стоп, % от цены | Макс. доля капитала на сделку |
|---|---|---|---|
| BTC | 3–4% | 2–3% | |
| ETH | 60 | 3.5–5% | 1.5–2.5% |
| Альт с низкой ликвидностью | зависит | 6–12% | 0.5–1.5% |
Работая с парами, где стакан тонкий, добавьте ещё одно правило: входы ставьте частями через несколько лимитных ордеров с интервалом. Это уменьшит проскальзывание и позволит увидеть реакцию крупных заявок. В таких парах полезно смотреть на глубину рынка в момент касания уровня и отложить часть позиции, если наблюдается набор лимитов на противоположной стороне.
- Фиксируйте часть прибыли при достижении следующего очевидного уровня, оставшуюся часть держите с переносом стопа в безубыток.
- Если цена пробивает фибо и возвращается обратно — не исключайте ложный пробой; часто следуют резкие откаты в обратную сторону.
- Измеряйте эффективность: процент выигрышных сделок, средний профит/лосс и максимальная просадка стратегии.
Перед переносом схемы в реальную торговлю обязательно проведите тест на истории по каждой паре. Записывайте точку входа, стоп, тейк, причину входа и итог — это ускорит отбор лучших настроек для конкретного актива. Практика и дисциплина сделают применение уровней предсказуемее, чем попытки угадать поведение рынка в случайных точках.
Построение инструмента на разных таймфреймах
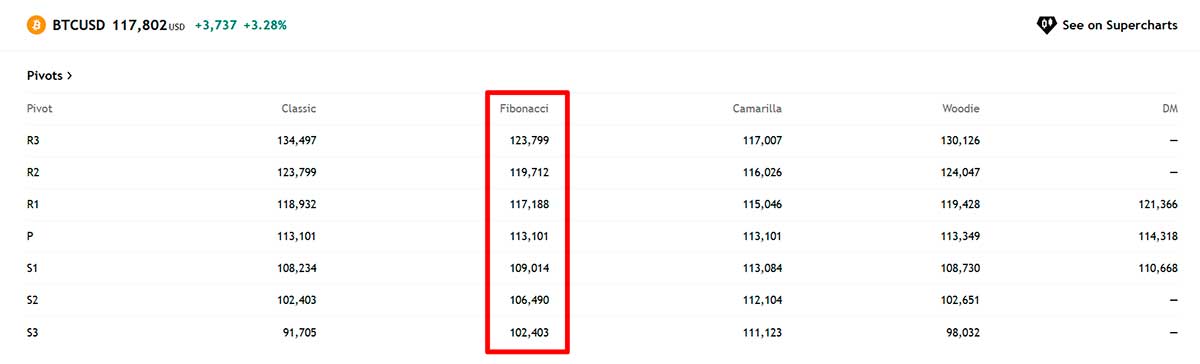
Практическая последовательность обычно строится сверху вниз. Сначала отмечают крупный свинг на старшем фрейме, чтобы задать ключевые уровни области интереса. Затем на средних таймфреймах уточняют зоны входа и стопов. Младшие таймфреймы служат для точной тайминговой реализации ордера — на них фиксируют момент, когда рынок начинает подтверждать реакцию на уровень. Этот подход экономит время и уменьшает шум при принятии решения.
- Выбор якорей. Для старших таймфреймов используйте экстремумы с устойчивой реакцией рынка, то есть точки, где цена задерживалась минимум несколько свечей.
- Метод привязки. Решите заранее, привязываете ли вы инструмент по значению закрытия свечи, по телу или по фитилю. Привязка по фитилю даёт более глубокие уровни и чаще ловит «чистки» стоп‑ордеров; по закрытию — консервативнее.
- Кластеризация. Наносите 2–3 сетки: одна на старшем фрейме, одна на промежуточном, одна на локальном. Там, где линии сходятся, помечайте зону повышенного интереса.
Важно не перегружать график. Если на одном отрезке цены собралось больше шести наборов уровней, визуально это мешает. Решение простое: храните дополнительные сетки в шаблоне и включайте их по необходимости, либо обозначайте только «первый эшелон» линий на экранe и отмечайте крест‑зоны как диапазоны.
| Таймфрейм | Рекомендуемая минимальная длина свинга | Тип привязки | Роль при принятии решения |
|---|---|---|---|
| Weekly | 8–20 свечей | закрытие или фитиль, в зависимости от волатильности | определяет основное направление и главные зоны поддержки/сопротивления |
| Daily | 10–30 свечей | чаще по закрытию, для стабильности | уточняет уровни входа и ключевые ориентиры для среднесрочных сделок |
| 4H | 12–48 свечей | по телу/закрытию для уменьшения шумов | основной рабочий фрейм для свинг‑входов и управления позицией |
| 1H и ниже | 10–50 свечей в зависимости от цели | обычно по фитилю для коротких таймингов | точный вход, масштабирование позиции, быстрые реакции на ложные пробои |
Когда уровни конфликтуют между фреймами, действуйте по заранее установленным правилам управления: если старший фрейм предоставляет ясный сигнал, уменьшайте размер позиции на противоходе с младшего. Для интра‑дня это значит — берёте меньшую долю капитала, чем при торговле в направлении старшего тренда.
Несколько рабочих приёмов, которые экономят вам время при многофреймовом анализе:
- Цветовое кодирование. Присвойте каждой сетке свой цвет и стиль линии, чтобы на глаз понимать приоритет фрейма.
- Шаблоны. Сделайте шаблоны с предустановленными наборами уровней для популярных таймфреймов, чтобы не рисовать всё заново перед каждой сессией.
- Фокус на конвергенции. Отмечайте как зоны, а не отдельные линии — это снижает вероятность ложного сигнала при касании одной единственной процентной отметки.
Не забывайте тестировать. Для каждой торговой пары и для каждого таймфрейма стоит провести серию ретроспективных тестов и записать, какие комбинации якорей и привязок дают стабильно лучшие результаты. В криптовалютах поведение пар разнится так сильно, что универсального шаблона не существует. Доверяйте статистике, а не интуиции.
Примеры откатов на Bitcoin и популярных альткоинах
Разберём реальные примеры откатов, чтобы понять, как уровни Фибоначчи проявлялись на графиках Bitcoin и популярных альткоинов. Ниже — краткие разборы типичных сценариев, которые часто встречаются на крипторынке. Я постарался избегать общих фраз и сосредоточиться на конкретных паттернах поведения цены и на том, как на этих сценах полезно действовать.
- Bitcoin — откаты внутри сильных бычьих ралли. Когда рост был мощным и сопровождался увеличением объёма, откаты часто останавливались на 23–38% от последнего импульса на дневном графике. Цена при этом могла несколько дней консолидироваться у уровня, прежде чем продолжить рост. Практически всегда важно смотреть на реакцию объёма: если при заходе на фибо объём уменьшается, это слабая коррекция, а если объём растёт — шанс на полноценный откат и разворот выше.
- Ethereum — глубокие коррекции при фазах перегрева. В периоды высокой спекулятивной активности и нарастающей популярности DeFi альты и ETH нередко откатывали гораздо глубже, на 50–61.8%. Это происходило тогда, когда предыдущий импульс был резким и сопровожден чрезмерной экспансией позиций. В таких фазах вход на малых фибо уровнях давал частые ложные сигналы; выгоднее было ждать подтверждения в виде разворотных свечей с объёмом или дивергенции на осцилляторах.
- Альткоины с низкой ликвидностью — «чистки» стопов и 78.6. Мелкие проекты склонны к быстрым выбросам цены ниже ожидаемых зон ликвидности, после чего следует резкий откат обратно. В таких случаях классический 61.8 мог не удержать, и единственной значимой точкой становился 78.6 или даже тест предыдущего минимума. Для торговли это означает либо минимизировать размер позиции, либо использовать ордера по частям и наблюдать за стаканом.
Ниже таблица с практическими наблюдениями по разным классам активов. Она не содержит цен, только характер откатов и рекомендации по тактике входа, чтобы вы могли сразу применить эти идеи к своим парам.
| Класс актива | Типичная глубина отката | Поведение на касании уровня | Тактика входа |
|---|---|---|---|
| Bitcoin (BTC) | 23–38% на дневном | Частая боковая пауза, умеренный объём | Лимит‑входы на 38% + подтверждение свечой |
| Ethereum (ETH) | 38–61.8% | Глубокие коррекции при перегреве, сильные объёмы при развороте | Ждать объёма или дивергенции; масштабировать позицию |
| Топ‑альты (высокая капитализация) | 38–61.8% | Иногда следуют за BTC, иногда самостоятельные импульсы | Синхронизироваться со старшим таймфреймом BTC |
| Мелкие альты | 50–78.6% и глубже | Частые ложные пробои, сильные рыночные выбросы | Мелкие объёмы, частичные входы через лимиты |
Несколько практических наблюдений, выведенных из разборов: реагируйте не на сам факт касания линии, а на то, как цена на ней ведёт себя секунду за секундой. На старших таймфреймах статистика надежнее, а на младших приходят ловушки. Если фибо совпадает с горизонтальной поддержкой или значимым уровнем объёма, это увеличивает шансы, но не отменяет риск. И ещё — никогда не забывайте фиксировать часть прибыли быстро, особенно в альтах: мелкие монеты любят быстрые импульсы в обе стороны.
Стратегия Фибоначчи: создание торгового плана
Стратегия начинается не с графика, а с документа. Сформулируйте в двух‑трёх предложениях цель: какие цели по доходности вам подходят, какой максимум просадки вы готовы терпеть и сколько сделок в неделю намерены совершать. Это реальная опора при стрессах: когда рынок дергает, вы возвращаетесь к записям и действуете по плану, а не по эмоциям.
Дальше опишите строгое определение торгового сетапа. Укажите, какие элементы должны совпасть перед входом: от какой свечной структуры вы берёте сигнал, какие поведенческие признаки объёма считаются достаточными, какие отклонения индикаторов считаются подтверждением. Пропишите и отрицательные критерии — ситуации, при которых сделки категорически не открываются. Это экономит время и отсекает тонкие субъективные решения.
- Чёткая последовательность действий при подходе цены к уровню: подготовка лимитных ордеров, ожидание подтверждающей свечи или объёма, выставление стопа и фиксирование размера позиции.
- Чёткая реакция на пробой: правила усреднения или отказа от дополнительного входа, если пробой сопровождался высоким спредом или нет ликвидности.
- Порядок переноса стопа и частичной фиксации прибыли, если позиция идёт в плюс.
Технические параметры нужно перевести в цифры и пороги. Определите максимально допустимый проскальзывание, целевой коэффициент риск/прибыль для входа, максимально допустимый размер риска на сделку в денежном выражении и лимит риска суммарно на платформе. Эти цифры делают план измеримым и позволяют объективно оценивать работоспособность стратегии в бэктесте и в реале.
| Параметр | Пример заполнения | Комментарий |
|---|---|---|
| Цель на месяц | 6 % чистой прибыли | Учитывать комиссии и свопы |
| Макс. риск на сделку | 0.8 % от капитала | В денежном выражении фиксировать сумму |
| Критерии входа | сигнал свечи + рост объёма | подтверждение на старшем фрейме обязательно |
| Фиксация прибыли | часть при 1.5×R, остальное при 3×R | перенос стопа в безубыток после первой фиксации |
| Макс. сделок в день | во избежание эмоций и переутомления |
Нужно обязательно прописать правила управления после открытия позиции. Например: при достижении первой цели переносим стоп на вход, при пробое ближайшего уровня — закрываем 50 % позиции и сокращаем риск, при появлении признаков фундаментального шока — ликвидируем все позиции вне зависимости от направления. Такие простые правила снижают число субъективных решений, которые чаще всего вредят результату.
| Поле | Запись |
|---|---|
| Дата и время | 2025-09-01 14:30 |
| Инструмент | BTC/USDT |
| Фрейм | 4H |
| Причина входа | Подтверждение свечой + нарастающий объём |
| Вход, стоп, тейк | Вход: XXX, Стоп: YYY, Тейк1: ZZZ |
| Результат | +1.2 % капитала |
| Выводы | Хорошая реакция объёма, стоит увеличить размер позиции в аналогичных условиях |
Наконец — регулярный разбор. Раз в неделю просматривайте журнал, считая ключевые метрики: процент выигрышных сделок, средний профит/лосс, максимальная просадка. Не ищите оправданий. Извлеките одну корректировку и протестируйте её. Маленькие, осознанные правки, подкреплённые данными, дадут больше прогресса, чем постоянная смена настроек.
Правила входа, стоп‑лосса и управления риском
Когда цена подходит к фибоначи‑уровню, порядок действий должен быть простым и однозначным. Сначала фиксируем три кратких подтверждения: реакция свечи (например, поглощение или длинный фитиль), всплеск объёма относительно среднего по выбранному таймфрейму и заметное смещение баланса в стакане, если торговая платформа это показывает. Если хотя бы два из трёх сигналов совпали в течение 1–3 свечей после касания уровня, рассматриваем вход. Без таких подтверждений лучше оставаться вне рынка до появления ясности.
Правило для размера позиции формулируется как простая арифметика. Определите допустимый риск в денежном эквиваленте (например, 0.6% от депозита). Затем разделите эту сумму на разницу между входной ценой и уровнем стоп‑лосса в долларах/юанях/USDT. Результат — максимально допустимый объём позиции. Пример: депозит 10 000 USDT, риск 0.6% = 60 USDT; стоп расположен на 400 USDT ниже входа; объём = 60 / 400 = 0.15 (в базовой валюте). Такая формула заставляет контролировать потери без угадываний.
Где ставить стоп‑лосс на практике. Ищите ближайшую логическую точку, где идея о продолжении тренда перестаёт быть правдоподобной: это может быть локальный экстремум, уровень кластеров ордеров или граница зоны спроса/предложения. Добавляйте запас, учитывая спред и комиссию: суммарный буфер можно выразить как множитель от средней волатильности, например 1.1–1.8 × среднее отклонение за N свечей. Этот подход даёт стопы, которые реже выбиваются «шумом», но требуют меньшего размера позиции.
Управление позицией после входа — не фиксированное правило, а набор четких триггеров. Первую часть позиции закрываем при достижении ближайшего разумного уровня прибыли, например при соотношении вознаграждение/риск 1.2–1.5. Вторую часть держим до следующей важной целью, третью — для более амбициозного таргета. После срабатывания первой фиксации перемещаем стоп для оставшихся лотов так, чтобы исключить убыток по сделке в целом. При пробое структуры в вашу пользу корректируем план и фиксируем часть прибыли по заранее заданным условиям, а не импульсивно.
Особые правила для кредитного плеча и низколиквидных пар. Если используется плечо, уменьшайте исходный размер позиции пропорционально увеличенному риску, и расширяйте стоп‑буфер. В торговле малыми альткоинами учитывайте глубину стакана: распределяйте ордера на части с небольшими шагами, чтобы снизить проскальзывание. Всегда закладывайте возможное изменение размера ордера при исполнении — в счёте защиты от внезапных «падений» есть прагматика, а не романтика.
- Чек‑лист перед входом: фибо‑касание + минимум одно подтверждение объёма/свечей/стакана + расчет позиции по допустимому риску.
- Формула позиции: (Капитал × допустимый риск %) / (размер стопа в валюте позиции).
- Стопы ставим за реальной структурой рынка, с буфером на волатильность и комиссии.
- Профит берём по частям: ранняя фиксация для защиты капитала, затем удержание для извлечения остаточной прибыли.
- Для плеча и тонкого рынка уменьшайте объём и увеличивайте запас по стопу.
Наконец, все правила должны быть формализованы и протестированы. Заносите каждую сделку в журнал с отмеченными причинами входа, точками стопа и выхода, затем анализируйте серию сделок, а не отдельные выигрыши или проигрыши. Последовательность и расчёт при работе с Fibonacci делают случайность вашим союзником, а не врагом.
Комбинация со скальпингом и свинг‑трейдингом
Комбинирование уровней Фибоначчи с разными стилями торговли — это не про магию, а про распределение внимания и ответственности. Один и тот же уровень можно использовать как для быстрого отбора мелких профитов, так и для построения позиции на несколько дней. Суть в том, чтобы задать старший таймфрейм как ориентацию тренда, а затем реализовывать входы и выходы с учётом микро‑структуры рынка.
Для скальпинга важно подстраиваться под глубину стакана и спред. Если на фибо‑зоне наблюдается плотность лимитных ордеров, скальпер может поставить серию лимитных заявок по шагам: небольшие лоты ближе к линии, ещё несколько чуть ниже, чтобы поймать отскок и получить быструю прибыль. При этом риск на каждую такую сделку должен быть крошечным: речь о долях процента капитала. Нельзя полагаться на стоп‑ордеры, расположенные там, где их массой ожидают другие — лучше считать запас в тиках, а не ориентироваться исключительно на линию.
Свинг‑торговля строится иначе. Здесь Фибоначчи служит зоной для основной позиции: входы делаются по внятному сигналу — например, разворотная модель на дневном графике с подтверждением объёма — и объём позиции выше, чем у скальперов. Свингеры чаще применяют поэтапное усреднение внутри фибо‑диапазона и держат часть позиции для потенциального восстановления тренда. Стопы ставят за следующей логической границей, а не «за линией», чтобы не попадать на сезонные выбросы ликвидности.
Важно распределять риск между стилями. Если вы одновременно скальпите и держите свинг, зафиксируйте общий лимит риска на аккаунте. Например, максимум потерь за день на скальпинг — 1% капитала, а по свинг‑позициям суммарный риск не превышает 3%. Это предотвращает ситуацию, когда быстрые убыточные скальпы заставляют закрывать долгосрочную идею в ущерб логике.
Технические нюансы исполнения часто решают исход сделки. Ниже показана ориентировочная сетка параметров для сочетания скальпинга и свинга на крипторынке. Параметры нужно адаптировать под конкретную пару и обмен, а также регулярно проверять на истории.
| Режим | Таймфрейм | Тип фибо‑зоны | Тип ордера | Стоп (в ATR) | Цель (R:R) |
|---|---|---|---|---|---|
| Скальпинг | 1–15 мин | мелкая конвергенция 23–38% | лимит по частям, тайм‑ин‑форс | 0.6–1.2 × ATR | 0.5–1 : 1 |
| Интра‑дневной свинг | 1H–4H | 38–61.8% с подтверждением объёма | лимит/ОСО (OCO) | 1.2–2 × ATR | 1.5–3 : 1 |
| Среднесрочный свинг | Daily | 61.8–78.6% или зона конвергенции фреймов | лимит, усреднение по правилам | 2–4 × ATR | 2–5 : 1 |
Практические приёмы и предостережения. Во‑первых, учитывайте комиссии и фандинг при торговле бессрочными контрактами: частые скальпы на высоких комиссиях съедают прибыль. Во‑вторых, перед выставлением лимитов просматривайте ленту сделок и глубину рынка — одна крупная заявка противоположной стороны меняет распределение шансов. В‑третьих, не смешивайте расчёт риска: объём для скальпа рассчитывают отдельно от свинга, иначе один убыточный сценарий сломает весь план.
Наконец, автоматизация упрощает жизнь. Настраивайте шаблоны ордеров, OCO‑пары для стопа и тейка, а также простые роботы, которые исполняют разноуровневые лимиты по заданной сетке. Автоматический контроль не заменит здравый смысл, но избавит от эмоций в моменты резких движений.
- Совместимость стилей: используйте старшие фибы как направляющий ориентир, младшие — для входов.
- Управление капиталом: жёсткие лимиты риска на стиль, а не на сделку.
- Исполнение: предпочитайте лимитные ордера и проверяйте глубину рынка.
- Учёт издержек: комиссии и фандинг должны быть в расчётах заранее.
Такая комбинация даёт гибкость: вы ловите мелкие движения без отказа от крупных трендов. Главное — системность. Сначала отработайте правила на бумаге и в демо, затем постепенно вводите их в реальную торговлю, сохраняя контроль риска и фиксируя результаты в журнале.
Инструменты и индикаторы для подтверждения сигналов
Подтверждение сигнала по уровням коррекции лучше строить не на одной метрике, а на наборе инструментов, каждый из которых даёт свою грань информации о рынке. Одни индикаторы показывают силу тренда, другие — распределение объёма по ценам, третьи — краткосрочную перекупленность или дефицит ликвидности. Важная идея: собирайте подтверждения из разных категорий, тогда совпадение будет значимее, чем просто касание линии.
Рабочие инструменты для криптовалютной торговли часто выходят за рамки классических осцилляторов. Например, профиль объёма по цене (Volume Profile / VPVR) выявляет ценовые области с накопленным интересом участников; если фибо уровень совпадает с пиковой зоной VPVR, вероятность реакции повышается. Аналогично, VWAP хорошо показывает справедливую цену в рамках сессии, и ретест фибо рядом с VWAP часто приводит к аккуратным входам у маржинальных трейдеров.
Order book и лента сделок полезны для интрадей‑подходов. Наблюдая за плотностью заявок чуть выше или ниже фибо, можно предугадать, будут ли стоп‑кластеры очищаться или уровень просто удержит цену. Это не должен быть основной фильтр, но при высокочастотных движениях информация из стакана часто решает результат исполнения лимитного ордера.
| Инструмент | Что подтверждает | Практическое действие |
|---|---|---|
| Volume Profile (VPVR) | Зоны накопления/распределения по цене | Вход при совпадении фибо и high‑volume node, стоп ниже ближайшего low‑volume node |
| VWAP | Интра‑дневная «справедливая» цена | Ретест фибо около VWAP — приоритет для лимит‑входов |
| ADX (индикатор тренда) | Сила тренда | Если ADX выше порога, принимаем мелкие откаты; если ниже — осторожно, возможна боковуха |
| OBV / накопительный объём | Направленность покупательского интереса | Повышение OBV при касании фибо — подтверждение покупательского давления |
| Индикаторы волатильности (ATR, Bollinger) | Размер ожидаемого шума | Рассчитать стоп по волатильности, избегать входа при сжимающемся диапазоне без расширения |
| On‑chain метрики (резервы бирж, поток кошельков) | Фундаментальные признаки предложения/спроса | Снижение резервов бирж рядом с фибо повышает шанс продолжения бычьего тренда |
Технически полезно требовать подтверждения из двух различных блоков: например, из «объёмных» (VPVR или накопительный объём) и «тенденционных» (ADX или VWAP). Такой подход снижает количество ложных сигналов, возникающих из-за случайного совпадения цен и психологических границ. Если оба измерителя согласны, вероятность успеха растёт, и можно постепенно увеличивать размер позиции.
Ниже короткий практический чек‑лист для подтверждения сигнала перед входом. Он помогает не забыть ключевые шаги и быстро принять решение в режиме реального времени.
- Проверьте, совпадает ли фибо‑уровень с зоной VPVR или с крупной лимитной массой в стакане.
- Оцените силу тренда по ADX или аналогичному индикатору; при слабом тренде снизьте объём.
- Убедитесь, что волатильность позволяет поставить стоп с реальным запасом (рассчитать через ATR).
- Просмотрите on‑chain сигналы, если это применимо к паре; крупные оттоки с бирж усиливают бычьи сигналы.
- Дождитесь подтверждающей свечи или роста активности в ленте сделок перед исполнением лимитного ордера.
Fibonacci Retracement в связке с RSI, MACD и объемом
Работать с уровнями Фибоначчи удобнее всего в связке с индикаторами, которые читают не цену как линию, а то, что стоит за движением. RSI показывает силу и усталость импульса, MACD подсказывает смену динамики, а объём подтверждает реальность намерений участников. Вместо того чтобы искать «идеальный» уровень на глаз, соберите короткий пазл: фибо‑зона плюс один‑два подтверждающих сигнала. Чем больше разных источников подтверждения, тем выше вероятность осмысленного входа.
Конкретные признаки, на которые стоит ориентироваться:
- RSI: дивергенция при касании 50–61.8% либо уход в зону перекупленности/перепроданности (обычно 70/30). Буллишь‑дивергенция на глубоком откате сильнее обычного отскока.
- MACD: сокращение отрицательного гистограммы при подходе к фибо или положительный кроссовер линий — сигнал к восстановлению тренда. Обратные сигналы указывают на риск продолжения отката.
- Объём: минимум 1.5–2× среднего на таймфрейме подтверждает реальную активность покупателей или продавцов. Рост объёма при разворотной свечи делает сигнал заметно сильнее.
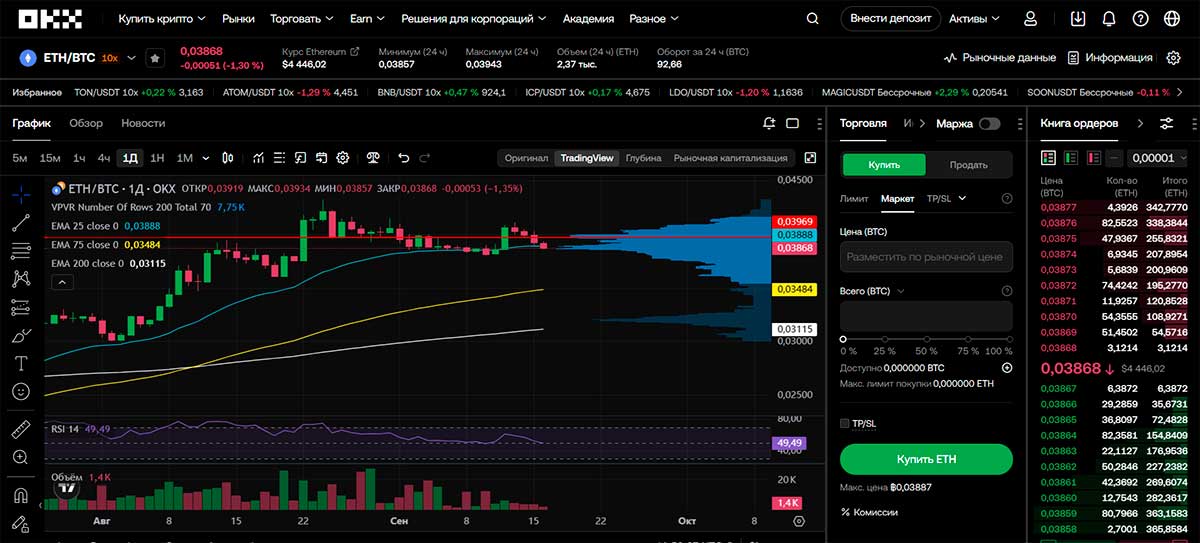
Ниже приведён рабочий свод, который можно прогнать перед каждой сделкой. Он не гарантирует успеха, но снижает количество случайных входов и помогает выстроить дисциплину.
| Индикатор | Сигнал при касании фибо | Интерпретация | Рекомендуемое действие |
|---|---|---|---|
| RSI | Дивергенция или значение < 35 при глубоком откате | Потенциальная потеря импульса у продавцов, готовность покупателей | Рассматривать вход по малой части позиции, ждать подтверждения объёма |
| MACD | Гистограмма сокращается, кроссовер сигнальной линии | Смена внутренней динамики в сторону возврата тренда | Увеличить уверенность в входе, можно расширить размер при совпадении с RSI |
| Объём | Рост ≥ 1.5× среднего | Реальные деньги подтверждают движение | Вход по лимиту или рынку в зависимости от глубины стакана |
| Комбинация | RSI дивергенция + MACD кроссовер + объём рост | Высокая вероятность отскока в зоне 50–61.8% | Полный рабочий сетап, стандартный риск‑менеджмент |
Короткий практический чек‑лист перед исполнением ордера:
- Таймфрейм: подтверждение хотя бы на том же или более старшем интервале.
- RSI: дивергенция либо значение вне зоны 40–60; если RSI «вялый», отложите вход.
- MACD: гистограмма должна менять наклон, желательно кроссовер; отсутствие сигнала снижает доверие к фибо.
- Объём: оживление торгов при касании зоны, иначе уровень может быть проигнорирован.
- Стоп: ставьте за следующим логическим экстремумом или с запасом в 1–2× ATR.
- Тейк: дробите цель по ближайшим фибо‑уровням и по локальным экстремумам.
Наконец, помните о частых ловушках. Дивергенция на RSI без роста объёма — слабый сигнал. MACD может запаздывать на быстрых крипто‑движениях и выдавать ложные кроссоверы. И самое главное: не пытайтесь «угадать» направление, если набор индикаторов противоречив. Лучше пропустить сделку, чем рисковать без ясных подтверждений.
Платформы, скрипты и визуальные подсказки для разметки уровней
Инструменты для разметки уровней в криптографрафиках сегодня разнообразнее, чем когда‑то. Одни платформы дают точечные рисовалки и базовые алерты, другие — полноценные среды для автоматизации и анализа стакана. При выборе важно понимать, что вы хотите получить: чистую визуализацию, скрипт для автоматического поиска свингов или реальное исполнение ордеров по webhook‑сигналу.
TradingView по‑прежнему остаётся центром создания и обмена скриптами. Там удобно прототипировать индикатор, который автоматически определяет локальные хаи и лои и рисует фибо‑сетки, помечая зоны конвергенции. Pine Script прост в базовых задачах; при правильной логике можно добавлять фильтры по объёму и по пересечению линий нескольких фреймов. Ограничения: доступ к ленте сделок и глубине рынка у торговой версии ограничен, и некоторые автоматические сценарии лучше запускать через внешние шлюзы.
Если ваша задача — анализ ликвидности и поведение стоп‑кластеров, рассмотрите специализированные продукты типа Bookmap или ATAS. Они показывают тепловую карту заявок и дают ясные визуальные подсказки о том, где сконцентрирована ликвидность. Это иной класс информации по сравнению с классическими фиболиниями: вы видите не только уровень, но и то, есть ли у него «тягучесть» по объёму.
Практические приёмы, которые реально экономят время: сохраняйте шаблоны разметки с набором цветов и прозрачностей, помечайте зоны как «основная», «вторичная» и «контрольная», и заводите горячие клавиши для включения/выключения доп. слоёв (volume profile, DOM, индикаторы). Для мобильной торговли заранее тестируйте, как выглядят зоны на маленьком экране — многие визуальные подсказки становятся бесполезны при уменьшении окна.
| Платформа | Авт. разметка фибо | Скрипты / API | DOM / стакан | Уведомления / Webhook | Мобильное приложение |
|---|---|---|---|---|---|
| TradingView | Да, через индикаторы | Pine Script; экспорт через webhook | Ограничено на биржевых версиях | Да, уровни + пользовательские условия | Есть, но с урезанным UX |
| Binance (графики) | Базовые инструменты | API для ордеров и данных | Полный стакан | API уведомления; сторонние webhooks | Полнофункциональное приложение |
| Bookmap / ATAS | Нет в приоритете — фокус на DOM | Плагины и интеграции | Расширенный DOM и тепловая карта | Обычно через плагины | Ограниченно; чаще десктоп |
| Coinigy / мульти‑фид | Ограниченно | Интеграция множества бирж | Зависит от подключённой биржи | Алерты и email | Есть |
Несколько советов по скриптам и визуальным подсказкам. Во‑первых, рисуйте не одну тонкую линию, а зону с прозрачностью — так легче учитывать рыночный шум. Во‑вторых, создавайте сигнал не на касание линии, а на последовательность событий: касание плюс свеча подтверждения или рост объёма. В‑третьих, используйте метки и текстовые заметки рядом с линиями: через пару недель вы сами не сразу вспомните логику конкретной разметки.
Наконец, автоматизация alers через webhook даёт гибкость. Можно настроить оповещение о касании уровня на TradingView, принять сигнал на маленький сервер и уже оттуда передавать ордер на биржу или класть его в очередь бота. Это убирает человеческую задержку, но требует теста на старых данных и контроля исполнения — особенно важно для пар с узким стаканом.
Проблемы и ограничения методов Фибоначчи
Фибоначчи удобен, но у него есть реальные ограничения, которые часто упускают из виду. Первое — высокая степень субъективности при выборе якорей. Разные трейдеры отмечают разные экстремумы: кто-то ориентируется на закрытия свечей, кто-то на фитили, кто-то на визуально «большой» свинг. В результате одна и та же сетка на одном графике может давать разные уровни, а это порождает иллюзию точности там, где её нет.
Вторая проблема — ложная уверенность от ретроспективного анализа. После значительного движения всегда можно подобрать сетку, которая «объяснит» произошедшее. Это похоже на подгонку фактов под гипотезу: в реальной торговле будущие откаты часто идут иначе, чем в истории, и статистика, собранная без строгой методики, вводит в заблуждение.
Третья уязвимость связана с ликвидностью. На тонких парах небольшие заявки крупных игроков или маркет-мейкеров способны сдвинуть цену так, что уровни проигнорируются или будут использованы для вычищения стопов. То есть поведение уровня в условиях плотного стакана и в условиях пустого рынка — разные вещи, и это нужно учитывать до выставления ордера.
Четвёртая — зависимость от режима рынка. В импульсном тренде откаты обычно неглубокие, а в фазе распределения они нередко превышают привычные 61.8%. Универсальной «правильной» фибы не существует. Любая методика должна учитывать текущее состояние рынка и адаптироваться под него.
| Ограничение | Практическое проявление | Как минимизировать |
|---|---|---|
| Субъективный выбор якорей | Разные сетки дают разные точки входа и стопы | Формализовать правила выбора экстремума и тестировать на истории |
| Подгонка под историю | Высокая статистика в бэктесте, но слабая на новых данных | Разделять выбор параметров и проверочные периоды, избегать оптимизации под конкретный отрезок |
| Непостоянная ликвидность | Скользящие исполнения и выбивание стопов | Учитывать глубину рынка, дробить входы, рассчитывать проскальзывание |
| Режимная чувствительность | Уровни работают в одних условиях и проваливаются в других | Комбинировать фибу с индикаторами режима и менять тактику в зависимости от сигнала |
| Иллюзия точности | Ожидание точечного отскока вместо реакции в зоне | Определять зоны с шириной на основании волатильности, а не точки |
Практические приёмы, которые реально снижают влияние перечисленных проблем, просты и проверяемы. Во-первых, работайте с зонами, а не с линиями; ширина зоны должна быть пропорциональна ATR на выбранном таймфрейме. Во-вторых, условно автоматизируйте выбор якорей: правило «минимум/максимум удержался не менее N свечей» снизит субъективность. В-третьих, всегда смотрите на глубину стакана и среднее проскальзывание на исполнение ордеров; это позволяет соотнести теоретическую точку входа с реальной возможностью исполнения.
- Проверяйте фибо‑сетки на out‑of‑sample данных, чтобы избежать подгонки.
- Требуйте второе подтверждение перед входом: объём, поведение ленты или сигнальник режима рынка.
- Ограничивайте долю капитала на сделки, где фибо — единственный аргумент.
- Документируйте все решения. Журнал быстро выявит системные ошибки и смещение в интерпретации уровней.
Наконец, важно помнить: уровни — это инструмент, а не догма. Они работают лучше, когда их возможности и слабости приняты заранее. Подходите к фибоначчи с критикой и дисциплиной, и тогда он превратится из красивой линии на графике в полезный элемент торгового арсенала.
Частые ошибки при интерпретации уровней коррекции цены
Ошибки при интерпретации фибо‑уровней бывают не шумом, а конкретными ловушками, которые можно описать и исправить. Ниже — набор практических промахов, которые я регулярно вижу у трейдеров, и простые способы их предотвращения.
- Считать касание фитилём полноценным подтверждением сделки. Одно двойное касание свечи‑вика часто — просто «чистка» стопов и ничего более.
- Игнорировать временной фактор отката. Короткий, быстрый откат и медленная недельная коррекция дают разную вероятность продолжения тренда.
- Путать уровни коррекции с уровнями расширения. Ретрейс‑сетап и экспансия цены — это разная логика входа и другие цели по прибыли.
- Не учитывать тик‑размер и спред конкретной биржи. На мелких парах даже точный расчет лота по цене часто далёк от реального исполнения.
- Накладывать десятки сеток на один график. Чем больше линий, тем сильнее паралич при принятии решения.
- Тестировать стратегию без реалистичного проскальзывания, комиссий и фандинга. Результат на истории в таком случае обманчиво хорош.
Каждая ошибка выглядит безобидно на бумаге, но в реальной торговле она превращается в серию мелких потерь и нерешительных действий. Важнее одного правила — чёткий алгоритм реакции на конкретный сценарий. Если рынок быстро возвращается после «куса» фитиля, это не повод сразу увеличивать размер позиции.
| Ошибка | Почему это вредно | Быстрое исправление |
|---|---|---|
| Касание фитилём принимают за подтверждение | Высокий риск ложного пробоя и выбивания стопов | Требовать подтверждающей свечи с телом в зоне или рост объёма |
| Не учитывать длительность отката | Неправильное соотношение риск/цель и неправильный таймфрейм | Оценивать retracement в процентах и по продолжительности; выбирать соответствующий таймфрейм |
| Смешение ретрейса и экспансии | Неверные тейки и стопы; ожидание нереалистичных возвратов | Явно разделять сценарии: вход на откате или на пробое — разные правила |
| Пренебрежение издержками исполнения | Стратегия выглядит прибыльной на бумаге, но убыточна в реале | Добавлять в тесты реалистичный спред, проскальзывание и комиссии |
| Фиксация на одном проценте как на «волшебной» точке | Пропускаются зоны, где цена ведёт себя нестандартно | Работать с диапазонами, задаваемыми волатильностью (например, ATR) |
| Множественные сетки и визуальный шум | Потеря фокуса; дилемма «войти‑не войти» | Оставлять на экране лишь приоритетные зоны и пометки «основная/вторичная» |
Вместо панических изменений параметров лучше внедрить несколько дисциплин. Во‑первых, фиксируйте до входа, каким наборам признаков вы доверяете. Во‑вторых, обязательно симулируйте исполнение с реальными затратами. И наконец, отмечайте в журнале не только удачные сделки, но и промахи, связанные именно с интерпретацией фибо: так вы быстро увидите повторяющиеся ошибки и перестанете их повторять.
Как фильтровать ложные сигналы в условиях высокой волатильности
Высокая волатильность делает сигналы шумными. Чтобы не терять деньги на условиях, когда рынок «катается» туда‑сюда, полезно перевести принятие решения из интуитивной сферы в простой механизм. Ниже — практический алгоритм и набор критериев, которые можно применить сразу: от быстрой проверки на экране до автоматического скоринга для робота.
Сначала — быстрый фильтр здравого смысла. Отсеивайте идеи, если за последние 24 часа торговая активность резко превысила норму и пара при этом демонстрирует частые свечные «прыжки» вне обычного диапазона. Если видите на графике серию длинных фитилей, лучше не входить на основании одной линии. Вместо этого ожидайте устойчивого подтверждения в виде двух последовательных свечей, которые закрываются в зоне интереса без существенных фитилей.
Далее подключаем числовую оценку. Каждому потенциальному сигналу присваивается балл по ряду независимых критериев. Сумма баллов определяет силу сигнала и рекомендуемый размер позиции. Такой скоринг уменьшает роль эмоций: вы либо видите достаточное количество «галочек», либо нет. Ниже таблица с рабочим примером шкалы — её легко адаптировать под вашу пару и таймфрейм.
| Критерий | Условие | Баллы |
|---|---|---|
| Объём за N свечей | ≥ 75-й перцентиль за 20 свечей | |
| Глубина стакана | Сумма заявок в 1% от цены > X (локальный порог) | 2 |
| Поведение свечи при тесте уровня | Две свечи подряд закрылись внутри зоны без длинных фитилей | 3 |
| Волатильность | 14‑дневное σ возвратов < 85‑го перцентиля (умеренная волатильность) | 1 |
| Новостной фон | Нет крупных объявлений в ближайшие 12 часов | 1 |
| Конвергенция уровней | Фибо совпадает с горизонтальной зоной или high‑volume node | 2 |
Простое правило принятия решения: если суммарно набрано 6 баллов и выше, уровень считается достаточно «чистым» для входа. От 4 до 5 баллов — допускается частичное вхождение с уменьшенным размером позиции. Менее 4 баллов — воздержаться. Эти пороги служат отправной точкой; тестируйте и подстраивайте их под реальную статистику по вашей паре.
Несколько дополнительных приёмов для снижения ложных срабатываний. Во‑первых, применять «временной фильтр»: отложить исполнение на 2–3 свечи после касания уровня и пересмотреть поведение объёма и количества сделок. Во‑вторых, масштабировать позицию пропорционально сумме баллов: чем выше скор, тем большую долю риска используете. В‑третьих, проверять структуру сопоставления фитилей: если при касании уровень пробит одним быстрым фитилём, а затем цена возвращается, это часто сигнал к тому, что стоп‑чистка прошла и тренд продолжится; вход требовать дополнительного подтверждения.
Наконец, защитные правила. Всегда имейте заранее прописанный сценарий для случая ложного пробоя: какую часть позиции вы закрываете немедленно, какую удерживаете для ретеста. Автоматизируйте оповещения о больших изменениях глубины рынка и о появлении релевантных новостей. Маленькие рутинные привычки — подсчёт баллов, фиксированный порядок проверок, адекватный размер позиции — в сумме значительно снижают число убыточных сделок в периоды сильной волатильности.
Адаптация стратегии под особенности криптовалют
Крипторынок предъявляет к торговой стратегии требования, которых нет на привычных фондовых или валютных рынках. Нужно думать не только о технической картинке, но и об инфраструктуре: какая биржа, какие книги ордеров, какие комиссии и механики рассчёта финансирования. Практика показывает: мелкие, но системные настройки исполнения уменьшают просадки сильнее, чем редкие удачные прогнозы. Например, если вы входите по уровню на фьючерсах с высоким funding rate, логично учитывать себестоимость удержания позиции в расчёте целевых уровней и времени удержания.
Подстраивайте правила стопа под ликвидность конкретной пары. На парах с широким спрэдом и редкими крупными ордерами стоп, рассчитанный стандартным процентом, будет регулярного выбиваться по шуму. Вместо этого используйте адаптивный стоп: рассчитывайте запас не в пунктах, а в процентах от медианной глубины стакана и умножайте на коэффициент, отражающий текущую волатильность. Такой подход снижает частоту ложных срабатываний и делает управление риском более честным.
Учтите специфику инструментов. Перпетуалы имеют очевидные плюсы для быстрого входа, но при волатильных коррекциях и отрицательных funding rates они могут съесть прибыль. Опционы дают асимметрию риска, но требуют понимания временной расплаты theta. Для каждого класса активов полезно иметь фиксированный приоритет инструментов: на высоколиквидных парах допускается плечо и перпетуал, на низколиквидных лучше работать спотом и рассчитывать лимитные ордера.
Операционные риски важны. Сторонние события — форки, хардфоОрки, массовые листинги или delisting — способны изменить поведение цены мгновенно. Включите в свой процесс правило: перед крупными датами снижать экспозицию или переводить её в спотовую часть. Технические задержки, проблемы с API и ручные ошибки тоже стоят денег; автоматизируйте проверку исполнений и ведите лог ошибок, чтобы быстро корректировать роботов и шаблоны ордеров.
- Оцените глубину рынка в процентах от цены и используйте её при расчёте размера лота.
- Сравнивайте funding rate по основным биржам и переносите позиции туда, где удержание дешевле, если план держать долго.
- Перед крупными событиями уменьшайте риск или закрывайте часть позиции; всегда имейте план на случай внезапного удаления актива с листинга.
- Тестируйте стратегию в реалистичных условиях: проскальзывание, комиссии, задержки исполнения.
Ниже приведена рабочая ориентировочная таблица с настройками, которые часто помогают адаптировать стратегию под разные группы криптоактивов. Это не инструкция к действию, а стартовые значения для тестирования — у каждой пары свои нюансы.
| Класс актива | Предпочтительный инструмент | Типичная изменчивость funding / сетки | ATR‑множитель для стопа | Макс. риск на сделку | Короткая заметка |
|---|---|---|---|---|---|
| Bitcoin, топ‑ликвид | Perp / Spot | низкая‑средняя | 1.0% капитала | Подходит для свингов, funding обычно умеренный | |
| Ethereum и крупные альты | Perp + опционы | средняя | 2.2 | 0.8% капитала | Учитывать механику gas и корелляцию с BTC |
| Высоколиквидные алготрейд пары | Спот с маржой | низкая | 1.4 | 0.5% капитала | Частые входы, маленькие тейки, важно проскальзывание |
| Мелкие альты, низкая ликвидность | Спот, лимитные ордера | высокая | 3.5 | 0.3% капитала | Дробить входы, учитывать глубину стакана |
| Мемкоины и листинги | Спот только | экстремальная | 4.5 | 0.1% капитала | Высокий риск манипуляций, лучше избегать на значительную долю капитала |
Последняя рекомендация: адаптация — это цикл, а не одноразовая настройка. Собирайте реальные данные, рассчитывайте статистику исполнения и корректируйте параметры в зависимости от накопленной выборки. Тогда стратегия не будет «подгоняться под историю», а станет устойчивой к реальным свойствам криптовалютного рынка.
Настройка уровней для пар с низкой ликвидностью
Для пар с низкой ликвидностью важно думать не в терминах одной линии, а в терминах реальной ценовой зоны. В таких парах цена часто проходит через «точку» за секунды, оставляя после себя выбитые стопы и пустой стакан. Поэтому разумнее рисовать полосу интереса, ширина которой определяется потребностями исполнения, а не эстетикой графика. Практическое правило: рассчитывайте ширину зоны по фактической волатильности и текущему спреду, затем округляйте её в большую сторону, чтобы учесть непредсказуемые всплески активности.
Ключевой инструмент — оценка глубины ликвидности рядом с уровнем. Подсчитайте суммарный объём лимитов в радиусе, например, 0.5–1.0% от текущей цены, и используйте это число как меру допустимого объёма одной транзакции. Если суммарная глубина мала, разбивайте вход на серию мелких лимитных ордеров с шагом, равным либо минимальному шагу биржи, либо небольшому проценту от цены. Такой подход снижает проскальзывание и даёт шанс частичной реализации без рывка рынка.
Практический набор формул, который можно наладить на своей платформе или в таблице: ширина зоны = max(ATR × k1, спред × k2, минимальный шаг × k3), где k1–k3 — эмпирические коэффициенты (обычно от 1.5 до 4). Размер одного лимитного лота берите как процент от суммарной глубины в этой зоне, например 5–15%. Шаг между слоями ордеров можно задать как max(спред × 2, ATR / 8). Эти простые правила превращают разрозненную разметку в управляемую сетку.
Технические приёмы исполнения тоже имеют значение. Отдавайте предпочтение пост‑only или maker‑лимитам, чтобы избежать платы за тейкер и минимизировать проскальзывание. При небольших объёмах удобны «тихо» выполненные заявки через TWAP или sliced orders, которые распределяют объём по времени. Наконец, не пренебрегайте предварительной симуляцией: если биржа предоставляет снимки стакана в истории, посмотрите, как проходили крупные заявки раньше, и оцените типичное проскальзывание для ваших объёмов.
Ниже таблица с примером быстрой настройки параметров для мелкой пары. Она служит шаблоном для адаптации под конкретный рынок, а не универсальной инструкцией.
| Пара (пример) | Цена | Спред | ATR(14) | Глубина ±0.8% | Рекоменд. ширина зоны | Рекоменд. один лот |
|---|---|---|---|---|---|---|
| ABC/USDT | 0.001 (2%) | 0.004 (8%) | 3 000 токенов | 0.010 (20%) | 150‑300 токенов | |
| XYZ/USDT | 2.40 | 0.012 (0.5%) | 0.06 (2.5%) | 120 токенов | 0.08 (3.3%) | 10‑20 токенов |
Наконец, в условиях низкой ликвидности риск менеджмента важнее точности прогноза. Ограничьте максимальную долю капитала в одной паре, ставьте жесткие правила по допустимому суммарному проскальзыванию и заранее продумывайте план выхода при резком ухудшении глубины. Если исполнение идёт хуже ожидаемого, лучше свернуть позицию небольшими частями, чем держать большой объём с неизбежным убытком.
Учет новостного фона, форков и внезапных движений
Новости и неожиданные события на крипторынке приходят внезапно и меняют картину торговли за минуты. Чтобы не оказаться в ловушке импульсного движения, полезно заранее распределить действия по этапам: подготовка, защита и восстановление. Подготовка заключается в том, чтобы знать точные сроки важных анонсов, подписаться на официальные каналы проектов и бирж, а также иметь готовые шаблоны ордеров и сценарии управления позицией.
Специфика сетевых событий требует отдельного внимания. При разделении цепочки или при запуске обновления фиксируют снапшот балансов и условия бирж по удержанию позиций. Нельзя полагаться на то, что биржа автоматически обработает все последствия чисто выгодно для клиента. Лучшая тактика — заранее сверить политику листинга и условия распределения токенов, принять решение о переводе средств на холодный кошелёк или частичном закрытии позиций и выполнить его до даты снапшота.
В условиях повышенной неопределённости стоит переключиться на режим минимизации потерь. Это выражается в конкретных правилах: уменьшить экспозицию по рискованным активам, снять кредитное плечо, перевести ордера в лимитный режим и включить автоматические инструменты типа OCO для защиты от резких выбросов. Такие меры не гарантируют профит, но существенно снижают вероятность крупного непредвиденного убытка.
Хеджирование — практичный инструмент при возможных внезапных движениях. Для крупных позиций удобно использовать опционы или инверсные фьючерсы, чтобы зафиксировать максимум убытка без полной ликвидации позиции. Даже простая короткая позиция на сопоставимом инструменте на время новости может смягчить удар и дать время решить, как поступить после получения полной информации.
После события важно быстро проверить три вещи: состояние ордеров, актуальные балансы и изменения в правилах биржи или сети. Одна краткая проверка чаще спасает от ошибок: отменить остаточные лимиты в стакане, вывести новые токены на безопасный адрес и сверить поквартирно произошедшие распределения. Нельзя откладывать этот этап — задержка приводит к ошибкам в расчёте налогов и может вовлечь в срочные обязательства.
- Подпишитесь на официальные каналы разработчиков и бирж; включите уведомления.
- Проверьте правила биржи относительно форков за 48 часов до события.
- За 24 часа уменьшите плечо и переведите великорискованные ордера в лимитные.
- Если торгуете крупно, установите заранее сценарий хеджирования и лимит на просадку.
- После события сверяйте балансы и отменяйте неисполненные ордера немедленно.
Небольшая таблица помогает быстро оценить характер события и принять действие по шаблону. Она ориентирует на скорость решения, а не на детальную аналитику в панике.
| Тип события | Краткая оценка риска | Практическое действие |
| Снапшот для аирдропа или форка | Средний — риск технических ошибок | Зафиксировать позиции, при возможности вывести в кошелёк, проверить правила биржи |
| Критическая уязвимость в смарт‑контракте | Высокий — риск мгновенных сливов | Уменьшить экспозицию, перевести в стейбл‑резервы, временно приостановить открытие новых позиций |
| Неожиданная новость о листинге/делистинге | Варьируется | Оценить влияние на ликвидность, подготовить план частичной фиксации прибыли |
| Глобальные макроновости (регулирование, санкции) | Высокий — длительное влияние | Пересмотреть стратегию, сократить риск и распределить капитал по менее волатильным активам |
Наконец, дисциплина важнее интуиции. Делайте короткие репетиции алгоритма действий перед ключевыми датами, фиксируйте нарушения плана и исправляйте их в записи. Так вы постепенно превратите случайную реакцию на новости в управляемую процедуру, которая сохранит капитал и даст возможность действовать спокойно даже в самые шумные дни рынка.
Кейсы: разбор реальных сделок с использованием стратегии Фибоначчи
Первый кейс — классический свинг на Bitcoin, где автор сделки подготовился заранее и не спешил с входом. После сильного подъёма был очевиден отскок цены от локального максимума, и разметка фибоначчи проводилась между чётко выраженным минимумом месячного графика и последним максимумом. Цена подошла к зоне, где совпали фибо‑полоса, узел объёмного профиля и ранее пробитое сопротивление, которое превратилось в поддержку. Вход взяли не по первому касанию, а по подтверждающей дневной свече с длинным телом и заметным увеличением объёма. Стоп разместили ниже ближайшего локального минимума с запасом, рассчитанным через ATR, объём риска на сделку — 0,7% от депозита.
Позиция фиксировалась по частям: первая часть при соотношении риск/прибыль 1.6, вторая — при достижении следующего уровня сопротивления, оставшаяся доля шла в трейлинг со стопом на безубытке. Итог — прибыль около 6% капитала за три недели. Из этого случая полезно вынести два практических правила: входы лучше подтверждать действием объёма, а не полагаться исключительно на точное попадание в процент фибоначчи; стопы рассчитывайте исходя из реальной волатильности, а не устанавливайте «на миллиметр» от линии.
Второй кейс демонстрирует ошибку, с которой сталкиваются многие: торгуют по впечатлению от графика, игнорируя исполнение. На одной малоизвестной монете случился резкий памп. Трейдер нанёс фибоначи на часовой график, привязав инструмент к шумному локальному максимуму. Цена вернулась в зону около 61% и показалась удобной для покупки. Вход провели без обратной проверки объёма и без анализа глубины стакана. Через пару часов последовал быстрый пробой вниз — стоп‑ордер выбили из‑за узкой ликвидности, затем последовал откат в противоположную сторону. Результат — убыток 2.8% капитала и урок о том, что на тонких рынках стопы чаще «чистят» крупные игроки.
Разбор ошибок из этой сделки сводится к трём практическим пунктам: не строить торговый план вокруг одной линии, учитывать профиль ликвидности и дробить вход на части. Перед каждой сделкой стоит задать простые вопросы и получить на них ответы. Ниже — компактный чек‑лист, составленный по мотивам обоих кейсов.
- Проверка якорей: экстремумы должны быть устойчивыми, а не одиночными свечными выбросами.
- Подтверждение: минимум один независимый сигнал, например объём, дивергенция или совпадение с профилем объёма.
- Исполнение: оценить глубину стакана и проскальзывание; при низкой ликвидности входить через несколько лимитных ордеров.
- Стоп‑план: ставить за логической структурой рынка и давать запас в зависимости от ATR, а не в процентах от линии.
- Управление позицией: делить тейки, переносить стоп в безубыток после первой прибыли, фиксировать часть прибыли рано.
В завершение приведу краткую запись одной из сделок в формате журнала, как это выглядит в реальной практике (удобно вставлять в заметки или таблицу):
Дата: 2025-08-17
Инструмент: BTC/USDT
Таймфрейм: Daily
Якорь: минимум 2025-07-01 — максимум 2025-08-10
Точка входа: подтверждающая свеча + объём
Стоп: ниже локального минимума, +1.5×ATR
Риск: 0.7% капитала
Выход: частями при 1.6×R и 3.0×R
Результат: +6.2% капитала
Вывод: конвергенция объёма и уровня дала надёжный сигнал; при похожих условиях увеличить размер приёма решения
Эти кейсы не претендуют на универсальность. Они показывают логику: фибоначчи даёт ориентиры, но итог зависит от проверки исполнения, оценки ликвидности и дисциплины управления риском. Повторяйте разборы собственных сделок — это самый быстрый путь от случайных выигрышей к стабильной торговой системе.
Успешная сделка: вход на откате и фиксация прибыли
Успешная сделка на откате начинается ещё до клика по кнопке «купить». Это не романтика «поймал точку», а чёткий сценарий: подготовка, исполнение, управление и выход. Ключ — заранее прописанные условия для каждого этапа, чтобы в момент движения не было импульсивных решений. Ниже — практическая последовательность действий и конкретные приёмы, которые можно сразу применить в торговле криптовалютами.
Перед входом проверьте три технических и один операционный фактор. Технические: 1) структура рынка на старшем фрейме — тренд или распределение; 2) профили ликвидности вокруг уровня — есть ли крупные ордера или пустота в стакане; 3) краткосрочная динамика — свечная реакция и поведение объёма в течение 1–3 свечей после касания зоны. Операционно: оцените риск исполнения — спред, среднее проскальзывание по объёму вашего лота и наличие перехватов на нескольких биржах. Если хотя бы два из трёх технических пунктов не подтверждены, сделку лучше отложить.
Алгоритм входа должен быть простым и дублируемым. Пример рабочей схемы для одной сделки: подготовка лимитных ордеров в три эшелона (50% / 30% / 20%) на заранее выбранных уровнях внутри фибо‑зоны; пост‑only там, где есть такая опция; резервный план — отменить отложенные лимиты и открыть рынок при подтверждённом флеш‑импульсе в вашу пользу. Такой порядок снижает проскальзывание и даёт шанс частичной реализации даже при тонком стакане.
| Этап | Действие | Практический параметр |
|---|---|---|
| Подготовка | Определить зону входа и допустимый риск | Риск на сделку 0.4–1.2% капитала |
| Исполнение | Разбить вход по частям, выставить post‑only лимиты | Эшелон 1 — 50%, 2 — 30%, 3 — 20% |
| Защита позиции | Стоп по волатильности + логика структуры | Стоп = экстремум ± 1.2×ATR(14) |
| Фиксация прибыли | Частичная фиксация и трейлинг оставшейся части | Тейк1 при 1.3×R, трейл‑стоп 0.6×ATR |
Правила стоп‑лосса и тейка — это то, где большинство теряет дисциплину. Ставьте стоп не «за линией», а за объективной границей структуры: локальным экстремумом, уровнем плотного объёма или границей диапазона. Используйте ATR как метр волатильности: если ATR вырос, увеличьте запас стопа, но уменьшите размер позиции. Когда первая часть позиции вошла в прибыль, переведите стоп для оставшейся доли в безубыток плюс небольшое смещение в вашу пользу. Это сохраняет потенциал прибыли и одновременно исключает чистый убыток по сделке.
Фиксация прибыли должна быть многоступенчатой. Закройте 40–60% при достижении близкой цели, оставшуюся часть держите с трейлинг‑стопом, основанным на ATR или на младшем фрейме. Трейлинг может быть жестким (фиксированный шаг в процентах) или адаптивным (например, 0.6×ATR, пересчитываемый на каждой закрывающей свече). Для крупных позиций рассмотрите использование опционов или противоположной небольшой позиции в фьючерсах как хедж на случай внезапного реверса.
Психологический момент не менее важен. Перед каждой сделкой формулируйте две короткие команды: «вход» и «выход». Если рынок выполняет условие «вход» — действуете по алгоритму. Если срабатывает «выход» — фиксируете и делаете пометку в журнале. Эмоции и желание доказать себе правоту — самые частые враги трейдера. Держите журнал кратким: что сработало, что нет, и одна конкретная гипотеза для следующей корректировки.
Внедрите эти правила поэтапно. Сначала отрабатывайте исполнение лимитных ордеров и расчёт проскальзывания на демо. Затем применяйте всё на небольших объёмах и только после подтверждённой статистики — увеличивайте размеры. Успешная сделка — это не случайность, а повторяемый процесс. Чем чётче вы его сформулируете, тем чаще будете выходить из рынка с прибылью и спокойной головой.
Ошибка трейдера: разбор ложного пробоя и выводы
Ложный пробой — не ошибка рынка, а ошибка процесса. В самом простом виде это ситуация, когда цена торжественно выходит за уровень, собирает стоп‑ордеры и тут же возвращается обратно. Часто это выглядит драматично, но по сути это признак того, что в момент выхода не было реального спроса или предложения, способного поддержать движение.
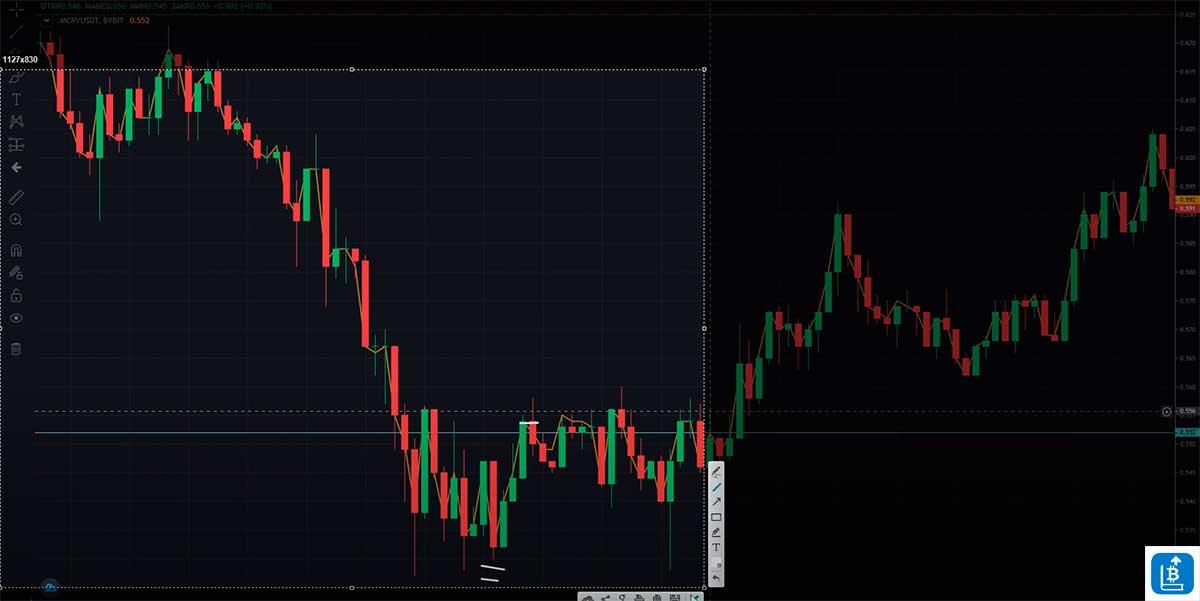
Анатомия ложного пробоя обычно складывается из нескольких признаков. Первый — резкий, но краткий всплеск объёма на момент пробоя, за которым следует падение активности. Второй — длинный фитиль у свечи при закрытии внутри диапазона. Третий — отсутствие подтверждения на старшем таймфрейме: дневной или 4‑часовой график остаётся в прежней структуре. Если эти элементы встречаются одновременно, вероятность того, что пробой окажется истинным, снижается.
Практическая реакция на ложный пробой — это набор простых правил. Во-первых, не входить в рынок по первому касанию цены за линию. Подтвердите пробой ретестом: цена выходит, возвращается и закрывается с новой структурой. Во‑вторых, используйте дробные лимитные входы вместо одного большого рынка. Это уменьшит проскальзывание и даст шанс на частичную реализацию в неблагоприятной ликвидности.
- Требовать закрытия свечи вне зоны пробоя на выбранном таймфрейме;
- проверять профиль объёма рядом с уровнем — high‑volume node повышает шансы на устойчивость;
- сверять поведение в ленте сделок и стакане: резкое исчерпание заявок сигнализирует о ловушке;
- ограничивать размер позиции для таких сетапов и рассчитывать стоп по ATR.
Еще один рабочий приём — временной фильтр. Если пробой произошёл в период высокой новостной активности или в первые/последние 30 минут сессии, ждите дополнительного подтверждения. В таких периодах алгоритмы и маркет‑мейкеры склонны к агрессивным клирингам стопов, а цена часто возвращается к среднему без смены тренда.
Главный вывод прост: системный подход снижает эмоциональные потери. Подготовьте правило «что считать подтверждением», зафиксируйте размер риска для подобных сетапов и вносите в журнал каждую сделку с ложным пробоем. Со временем вы перестроите интуицию так, чтобы не реагировать на шум, а действовать по проверенному алгоритму.
Практические рекомендации для начинающих и продвинутых трейдеров
Ниже — конкретные практические шаги, которые можно внедрить сразу. Они разделены по уровням: для новичка — чёткий пошаговый план обучения и практики, для продвинутого трейдера — набор тестов и процедур для повышения надёжности системы и качества исполнения.
- 30‑дневный план для начинающего
- День 1–7: изучите правила построения уровней, потренируйтесь наносить сетки на 10 разных свингов на дневном и 4‑часовом графике.
- День 8–15: возьмите 3 инструмента (BTC, ETH, один альт), проведите простой бэктест вручную — фиксируйте каждую сделку в таблице: дата, уровень, подтверждение, вход, стоп, выход, результат.
- День 16–23: торгуйте на демо или малыми объёмами; применяйте правило риска одного процента или меньше, разделяйте позицию минимум на 2 части.
- День 24–30: анализируйте результаты, оцените метрики (см. таблицу ниже), скорректируйте правила входа и стопа, повторите цикл.
- Ежедневная мини‑рутине для практики
- 5 минут — быстрое сканирование списка наблюдения на предмет возможных фибо‑зон.
- 10 минут — сверка объёмов и профиля по выбранным уровням.
- после сессии — 10 минут записи результата и одной гипотезы для теста завтра.
| Метрика | Что показывает | Практический порог для проверки |
|---|---|---|
| Expectancy | Средняя прибыль на сделку с учётом вероятности выигрыша | положительное значение; стремиться к ≥ 0.5% на сделку при устойчивой выборке |
| Profit factor | Отношение суммарной прибыли к суммарным убыткам | ≥ 1.5 для стартовой уверенности |
| Max Drawdown | Максимальная просадка капитала | в рамках допустимого плана риска, например ≤ 15% для агрессивного свинга |
| Fill rate / проскальзывание | Доля исполнения лимитных ордеров и среднее проскальзывание | фиксировать отдельно по каждой бирже; проскальзывание < ожидаемого буфера убережёт от сюрпризов |
| Средняя длительность сделки | Позволяет соотнести стиль (скальп, свинг) с планом удержания | использовать при расчёте комиссий и фандинга |
- Для продвинутого трейдера: тесты устойчивости
- Параметрическая устойчивость — меняйте точки якорей и ширину зон, смотрите, как меняются метрики на отложенной выборке.
- Монте‑Карло и бутстрэп — случайные перестановки последовательностей выигрышей/проигрышей для оценки риска на серии неудач.
- Моделирование проскальзывания — вводите в бэктест реальные данные по исполнению и комиссии, затем сравнивайте результаты с идеализированным тестом.
- Walk‑forward анализ — оптимизируйте параметры на одном участке и проверяйте на следующем, повторите цикл последовательно.
- Улучшение исполнения
- Автоматизируйте только проверенные шаблоны исполнений, например пост‑only лимиты и расписание маленьких ордеров (slicing).
- Контролируйте fill rate по инструменту; если крупная часть объёма не исполняется, снижайте планируемый размер лота.
- Риск‑атрибуция на портфелеАнализируйте не только отдельные сделки, но вклад каждой позиции в общую волатильность счета. Для этого распределяйте риск по инструментам с учётом корелляции с BTC; при высокой корреляции уменьшайте суммарный риск по группе.
Небольшая, но важная привычка для обеих категорий трейдеров: формулировать перед сессией одну основную гипотезу и одно правило, которое вы не нарушите при исполнении. Это ограничивает импульсивные изменения и превращает торговлю из игры в научный эксперимент с измеряемыми результатами.
Чек‑лист перед входом по уровням Фибоначчи
Чек‑лист — не формальность, а рабочий ритуал. Перед каждым входом просмотрите пункты как контрольный список: это экономит время в пылу сессии и уберегает от импульсивных решений. Важно, чтобы проверка занимала не минуты размышлений, а секунды действий; для этого каждый пункт должен быть коротким и однозначным.
Короткий набор действий, который я применяю лично и рекомендую внедрить в журнал: сформулируйте торговую гипотезу в одной фразе; определите допустимый риск в деньгах; подтвердите, что выбранный экстремум на старшем таймфрейме — не одиночный выброс; оцените ликвидность и размер возможного проскальзывания; убедитесь, что рядом нет ожидаемых новостей. Если хотя бы два пункта не дают однозначного «да», сделку откладываю.
- Форма гипотезы: «вход по откату в направлении дневного тренда при подтверждении объёма». Коротко и ясно.
- Таймфрейм: свинг — дневной и выше; интрадей — 1–4 часа. Не смешивайте правила.
- Экстремум: выбирайте точку, где минимум или максимум удерживался минимум 3 свечи на выбранном TF.
- Ликвидность: оценка через глубину стакана и типичное проскальзывание для вашего объёма.
| Шаг | Что измерить | Критерий «вход разрешён» |
|---|---|---|
| Совпадение фибо с зоной интереса на старшем TF | Не менее двух фреймов дают пересечение зоны | |
| 2 | Объём при касании | Объём ≥ 1.2× медианы за 20 свечей |
| 3 | Глубина стакана в ±1% от цены | Суммарный лимит ≥ объёма вашей плановой сделки |
| 4 | Стоп‑буфер по волатильности | Стоп ≥ 1.5 × ATR(14) на выбранном TF |
| 5 | Ожидаемые события | Нет важных новостей в ближайшие 12 часов |
После входа моментально фиксируйте ключевые параметры в журнале: причина входа по чек‑листу, размер риска, план тейков и условие отмены. Если реальность отличается от ожиданий — возвращайтесь к чек‑листу и обновляйте его. Это простой цикл: проверка, исполнение, запись, корректировка. Он делает из одной удачной сделки системную дисциплину.
Ведение журнала сделок и постоянная доработка стратегии
Журнал сделок — это не просто запись о входе и выходе. Это рабочая лаборатория вашей торговли. В него стоит заносить всё, что помогает ответить на конкретные вопросы: почему сделка открыта, какие критерии сработали, какие эмоции были в момент входа и что именно изменилось после закрытия. Чем точнее и структурированнее данные, тем проще извлечь практические выводы и перестроить стратегию так, чтобы она работала надолго, а не случайно.
Практическая структура записи должна быть минимально достаточной и одновременно информативной. Коротко и по делу: исходный контекст рынка, параметры сделки, исполнение, результат, вывод и гипотеза для следующей проверки. В конце каждой недели просматривайте только те поля, которые дают неожиданные сигналы — это экономит время и фокусирует внимание на настоящих проблемах, а не на рутине.
- Объективные поля: инструмент, таймфрейм, точки входа/выхода, размер позиции, правило стопа, комиссия и проскальзывание.
- Контекстные поля: совпадение уровней, поведение объёма, состояние старших таймфреймов, новости.
- Субъективные поля: уверенность перед входом (шкала 1–5), эмоция после выхода, пометка о нарушении дисциплины.
Стабильность стратегии достигается через циклы гипотез и тестов. Каждое изменение параметров должно иметь метку версии, краткое описание и период тестирования. Ведите журнал версий: что именно вы изменили, почему, на каком историческом отрезке тестировали и какие метрики считаете решающими. Это избавит от бессистемного «подгоняния» и покажет, какие правки действительно улучшают результат.
| Поле | Назначение | Формат | Пример |
|---|---|---|---|
| TradeID | Уникальная ссылка для поиска и сопоставления | Строка | BTC-20250901-057 |
| Версия стратегии | Фиксация изменений правил | Строка/номер | v2.3‑momentum |
| Критерии входа | Почему открыта позиция | Короткий список | 38% фибо + OBV рост |
| Исполнение | Реализация: лимит, рынок, части | Текст | лимит 40%/40%/20%, пост‑only |
| Результат и R | Итог по отношению к риску | Число | +1.8 R |
| Вывод | Короткая гипотеза для улучшения | Текст | уменьшить шаг усреднения на 0.5×ATR |
Анализируйте данные не только в целом, но и по когорти: по версии стратегии, по таймфрейму, по времени суток, по корреляции с BTC. Часто обнаруживается, что определённый сетап стабильно выигрывает в утренние сессии и терпит убытки при новостях. Такие закономерности дают направление для конкретных правок — отключать сетап в рискованные часы или уменьшать риск в периоды низкой глубины стакана.
- Проводите быструю недельную ревизию: 10–15 минут, фокус на аномалиях и повторяющихся ошибках.
- Каждый месяц делайте глубокий разбор — минимум 30–50 сделок; оцените стабильно ли держится ожидаемая метрика.
- При внесении изменений ставьте эксперимент с контрольной группой: часть сделок ведите по старой версии, часть по новой. Сравните результаты через заранее установленное окно.
Психология и её отражение в журнале — отдельная ценность. Отмечайте предторговую установку: вы уставший, уверенный или спешите. Записывайте, если нарушали правила. Через пару месяцев такие пометки откроют паттерн: например, сделки при усталости чаще входят с меньшей дисциплиной и хуже исполняются. Это побуждает вводить организационные правила: лимит торгов в день, перерывы, автоматизация рутинных задач.
Наконец, автоматизация делает журнал живым инструментом, а не грузом. Экспорт трейдов через API, скрипт для расчёта метрик, хранение скриншотов и снапшотов стакана при входе — всё это экономит время и повышает точность анализа. Начните с простого: одна таблица, чёткие поля, еженедельный разбор. Дальше процесс будет сам себя улучшать — вы увидите, где стратегия стабильна, а где требует фундаментальной переделки.