Вывод средств с криптобиржи OKX на банковскую карту — частая задача как для новичков, так и для опытных трейдеров. Процесс может показаться запутанным из‑за проверок, лимитов и комиссии, поэтому важно получить чёткую пошаговую инструкцию, советы по безопасности и список типичных ошибок, которых стоит избегать.
В статье будут разобраны все ключевые этапы — подготовка аккаунта, выбор метода вывода, проверка комиссий, время зачисления и меры предосторожности.
В дальнейшем материале вы найдёте понятный алгоритм действий и практические рекомендации, которые помогут без ошибок перевести средства с OKX на карту.
Почему важно правильно организовать вывод денег с OKX
Перевод средств с криптобиржи — это не рутинная операция, а реальная финансовая транзакция. Ошибка в деталях, спешка или непонимание процессов способны превратить удобную операцию в источник проблем: от задержки доступа к деньгам до их безвозвратной потери. Поэтому разумнее заранее спланировать каждый шаг — это экономит время, деньги и нервы.
Главные риски кроются в технических и организационных мелочах. Неправильный выбор сети при переводе токена, пропущенный тег или memo, некорректные реквизиты карты — каждая такая неточность может привести к длительному разбирательству с поддержкой или к потере средств. К тому же существуют угрозы безопасности: фишинговые сайты, подмены адресов в буфере обмена и незащищённые устройства. Минимизация рисков начинается с простых действий: проверить детали дважды и использовать надёжные способы подтверждения.
Ещё одна важная сторона — финансовая эффективность. Конвертация криптовалюты в фиат часто проходит через промежуточные обмены или провайдеров платежей; на каждом этапе возникает комиссия и проскальзывание курса. Если не учитывать эти издержки, сумма на карте окажется заметно ниже ожидаемой. Также стоит помнить о временных окнах: в зависимости от способа вывода деньги могут прийти за несколько минут, а могут задержаться на несколько рабочих дней — непредвиденная задержка способна нарушить ваши планы.
Наконец, юридические и налоговые аспекты. Биржи и банки обязаны соблюдать правила KYC/AML; небрежность в документах или попытка обойти проверку приведёт к блокировке вывода и обязательным проверкам. Сохранение квитанций, выписок и скриншотов операций поможет быстрее доказать легальность перевода и облегчит налоговую отчётность при необходимости.
- Убедиться, что аккаунт на бирже полностью верифицирован и лимиты подходят для суммы.
- Проверить правильность реквизитов карты или P2P-контакта; при переводе токенов — выбрать корректную сеть и указать memo/tag при необходимости.
- Оценить все комиссии: биржи, провайдеров платежей и банка-получателя; посчитать итоговую сумму на карте.
- Включить 2FA и использовать белые адреса/список доверенных получателей, если такая опция есть.
- Сделать скриншоты подтверждений и сохранить переписку с поддержкой до момента зачисления.
| Тип ошибки | Последствия |
|---|---|
| Неправильная сеть при снятии токена | Задержка и сложное восстановление, иногда потеря средств |
| Пропущенный memo/tag | Средства не зачисляются на счёт получателя, требуется вмешательство поддержки |
| Несоответствие KYC-данных | Блокировка вывода, запрос дополнительных документов |
| Неучтённые комиссии и курс | Снижение итоговой суммы, неожиданная недостача на карте |
Системный подход к выводу средств делает процедуру предсказуемой и спокойной. Несколько минут планирования заменяют часы ожидания и лишние переживания — стоит вложить это время заранее.
Когда лучше использовать вывод на карту: сценарии и критерии выбора
Перевод с OKX на банковскую карту оправдан тогда, когда нужен быстрый доступ к фиату и вы готовы платить за удобство. Это не универсальное решение, а инструмент с конкретными сильными и слабым сторонами. Ниже — практическая карта сценариев и критериев, которые помогут понять, стоит ли выбирать вывод на карту прямо сейчас.
Когда это удобно. Небольшие суммы для повседневных расходов, срочные переводы и ситуации, где задержка в несколько дней недопустима. Ещё это хороший вариант, если ваш банк поддерживает входящие платежи в нужной валюте и не блокирует операции с криптовалютных площадок. В таких случаях вы экономите время и избегаете дополнительного обмена через посредников.
Когда лучше искать альтернативы. Для крупных сумм чаще выгоднее P2P‑сделка или банковский перевод через проверенных провайдеров: комиссии ниже, а риск снять лимиты или привлечь внимание комплаенс‑служб меньше. Также стоит отказаться от вывода на карту, если банк в вашей юрисдикции ограничивает подобные поступления или требует сложных подтверждений происхождения средств.
- Наличие подтверждённого профиля на бирже и совпадение данных с реквизитами карты повышают шансы на беспроблемный перевод.
- Оценивайте итоговую сумму с учётом всех комиссий и курсовой разницы, чтобы понимать, что получит получатель.
- Если требуется скорость — выбирайте вывод в валюте совпадающей с валютой карты, это уменьшает конвертационные потери и риск блокировок.
- Для регулярных выплат имеет смысл настроить автоматические инструменты или договориться с платёжным провайдером — так снижаются ручные ошибки и задержки.
| Сценарий | Рекомендуемый способ | Ожидаемое время зачисления | Преимущество | На что обратить внимание |
|---|---|---|---|---|
| Срочный небольшой платёж | Прямой вывод с OKX на карту | От нескольких минут до нескольких часов | Минимум действий, быстро | Комиссии и возможные лимиты по сумме |
| Крупная сумма | P2P либо банковский перевод через провайдера | Несколько часов — несколько дней | Ниже сборы, лучше контроль | Доверие контрагента, проверка документов |
| Карта в другой валюте | Конвертация в валюту карты перед выводом | Час — день | Меньше конвертационных расходов у банка | Курс на момент конвертации |
| Регулярные выплаты | Авто‑вывод через платёжного партнёра или корпоративные инструменты | Дни, в зависимости от настроек | Автоматизация и устойчивость процесса | Необходима предварительная настройка и документация |
В итоге: выбирайте вывод на карту, когда важна скорость и простота, а суммы не слишком велики. Для всего остального — сравните альтернативы, просчитайте затраты и убедитесь, что банк не создаст лишних препятствий. Немного подготовки сэкономит больше времени, чем попытки исправить ошибку после операции.
Сравнение скорости, безопасности и удобства разных методов
Разобраться, какой способ перевода средств с OKX выбрать, проще если смотреть на три вещи одновременно: сколько времени займёт операция, насколько она защищена и насколько комфортно вам с ней работать. Ниже — практическое сравнение основных путей, без лишней теории, с честными плюсами и минусами.
Вывод на банковскую карту через партнёров биржи. Это самый прямой путь: вы продаёте крипту и получаете фиат на карту. Плюсы очевидны — простота и скорость для небольших сумм. Минусы проявляются при больших переводах: повышенные комиссии у платёжных посредников и дополнительные проверки со стороны банка. Перед операцией стоит уточнить лимиты карты и возможные сборы у банка, чтобы сюрпризов не было.
P2P‑сделки. Если готовы немного поработать с контрагентом, P2P часто даёт лучшие курсы и ниже сборы. Здесь ключевой инструмент безопасности — рейтинг и отзывы контрагента, а также эскроу-система площадки. Для регулярных или крупных сумм P2P требует осторожности: заранее проговорите метод оплаты, оформите переписку и начните с пробной сделки.
Банковские переводы (SEPA, SWIFT, локальные карты через провайдеров). Это выбор для крупных сумм и для тех, кто ценит прозрачность проводок. Средства идут медленнее, зато банки предъявляют меньше ограничений к объёму и проще проходит отчётность. Учтите, что международные переводы подвержены комиссиям корреспондентских банков и валютным конверсиям.
| Метод | Типичные сроки | Уровень защиты | Комиссии | Лучше для |
|---|---|---|---|---|
| Вывод на карту через партнёра биржи | минуты — часы | средний, зависит от партнёра и банка | высокие для маленьких сумм | быстрые бытовые платежи |
| P2P‑торговля | минуты — несколько часов | зависит от выбранного контрагента | низкие при правильном выборе | экономные сделки, гибкие условия |
| Банковский перевод (SEPA/SWIFT/локально) | 1—5 рабочих дней | высокий, банковская прозрачность | ниже при больших суммах | крупные переводы, официальная отчётность |
| Обменники и платёжные агрегаторы | от минут до суток | средний, зависит от репутации сервиса | средние, иногда выгодные при акциях | удобство и автоматизация, редкие случаи |
| Вывод крипты на кошелёк + обмен | зависит от сети и сервиса обмена | высокий при использовании холодных кошельков | вариативные: сеть + обмен | максимальный контроль над средствами |
Короткие практические заметки: сначала попробуйте небольшой перевод, чтобы проверить поведение банка и провайдера. В переписке с поддержкой и в документах сохраняйте явные подтверждения операции. И наконец, помните: выбор метода должен соответствовать сумме и цели — для ежедневных трат важна скорость, для накоплений важна прозрачность и меньшие издержки.
Подготовка аккаунта: верификация, лимиты и требования банка
Перед выводом средств с OKX стоит привести аккаунт в порядок так, чтобы ни одна формальность не остановила перевод. Ниже собраны практические указания по документам, техническим требованиям к файлам и взаимодействию с банком — всё в компактном формате, чтобы можно было быстро пройти и не возвращаться к одной и той же проверке.
- Документы для быстрой идентификации: паспорт или ID-карта (лицевая и оборотная стороны), снимок держателя с документом в руке. Для иностранцев часто требуют загранпаспорт.
- Подтверждение адреса: счёт за коммунальные услуги, выписка из банка или договор аренды, выданный в последние 3 месяца. Снимок экрана с электронным документом принимается не всегда — уточните в личном кабинете.
- Реквизиты карты и счёта: фотография карты, где видны только первые и последние четыре цифры, либо выписка с IBAN. Не присылайте полностью открытую карту, если платформа этого не требует.
- Если вы используете аккаунт компании: укажите регистрационные документы, устав, протоколы уполномоченных лиц и сведения об конечных бенефициарных владельцах.
- Формат файлов: PDF или JPG, не обрезайте края, не редактируйте текст на документе. Рекомендуется минимальное разрешение 1024×768, объём файла до 5 МБ.
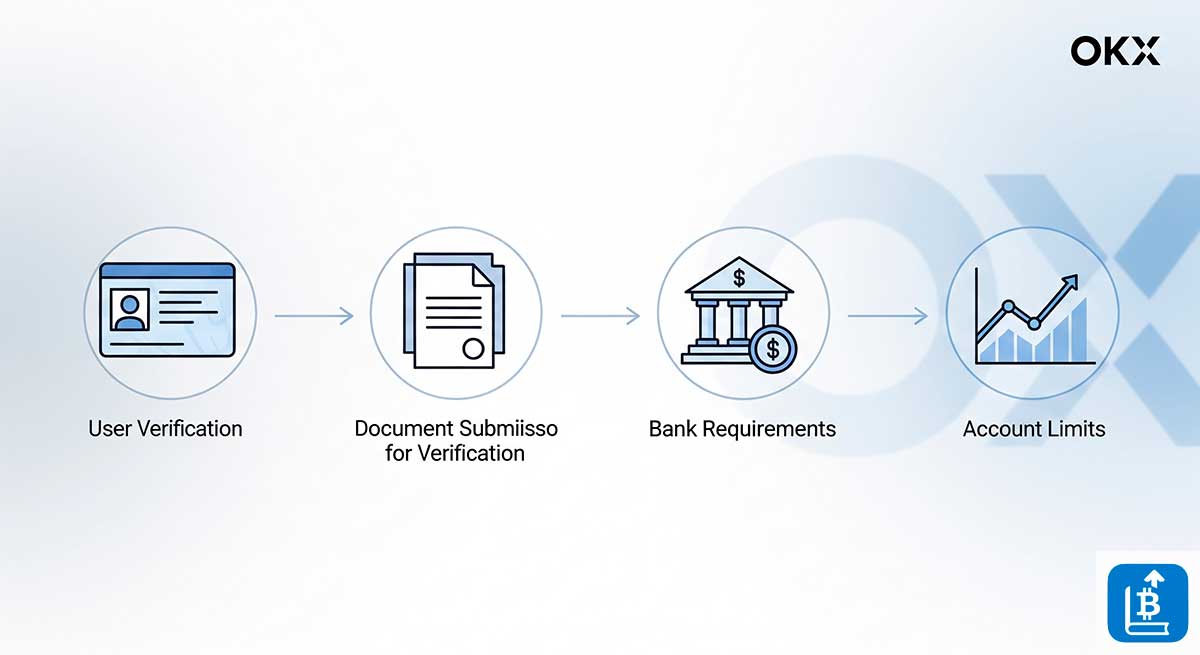
| Уровень проверки | Что обычно просят | Ориентир по времени |
|---|---|---|
| Базовый | Паспорт/ID, фото держателя, подтверждение почты и телефона | От нескольких часов до 48 часов |
| Повышенный | Подтверждение адреса, фото карты, дополнительные селфи или видео | 1–7 рабочих дней |
| Корпоративный / Большие суммы | Регистрационные документы фирмы, информация об UBO, бухгалтерские выписки | До 2 недель и более |
Небольшая хитрость: если в документе ваше имя написано с инициалами или с отчеством, а на карте — в латинице, заранее подготовьте поясняющий документ от банка или скрин с интернет‑банка, где видно, что обе записи относятся к одному лицу. Это экономит время и уменьшает количество запросов от службы комплаенса.
Перед первым крупным выводом рекомендуется связаться с банком и уточнить две вещи: принимают ли они входящие платежи от платёжных провайдеров, связанных с криптообменами, и какие реквизиты лучше использовать (например, карта или расчётный счёт и IBAN). Короткий пример сообщения, которое можно отправить в чат банка или через форму обратной связи:
Здравствуйте. Планирую получить входящий платёж от платёжного сервиса, связанного с обменом криптовалюты. Подскажите, пожалуйста, можно ли принимать такие поступления на мою карту/счёт (номер XXXX), и нужны ли дополнительные документы для подтверждения источника средств. ФИО: Иванов Иван Иванович. Спасибо.
Если проверка затянулась или запросы стали слишком многочисленными, действуйте по схеме: сохраняйте все ответы службы поддержки, отправляйте документы только через официальный интерфейс площадки, при необходимости запрашивайте номер тикета и ориентировку по срокам. В большинстве случаев чёткая и полная подача документов ускоряет решение, в сложных ситуациях могут попросить доказательства происхождения средств — справки о доходах или выписки за несколько месяцев.
Наконец, после прохождения всех этапов сделайте пробный вывод небольшой суммы. Это простой и действенный способ убедиться, что формат имени, реквизиты карты и алгоритм зачисления отработали корректно. При возникновении задержек укажите номер операции и приложите скриншоты — это поможет службе поддержки быстрее разобраться.
Настройка безопасности: 2FA, белые адреса и проверка устройств
Безопасность аккаунта на бирже — не абстрактная рекомендация, а набор конкретных настроек, которые действительно снижают шанс потери средств. Начните с надежной многофакторной защиты: отдайте предпочтение приложениям-генераторам одноразовых кодов и аппаратным ключам. SMS можно рассматривать только как запасной вариант, но полагаться на него на постоянной основе рискованно из‑за возможности SIM‑перехвата.
При подключении приложения аутентификации выполните три простых правила: сохраните резервный ключ в офлайне (на бумаге или в оборудованном сейфе), не фотографируйте коды и не храните их в облаке, зафиксируйте резервные коды и поместите их в отдельное безопасное место. Аппаратный ключ (U2F) стоит купить, если на бирже есть поддержка — он практически неуязвим к фишингу и подмене страниц.
Система разрешённых адресов экономит нервы. В настройках выставите список доверенных кошельков и карт, доступных для снятия. Любая попытка добавить новый адрес должна требовать подтверждения по электронной почте и подтверждающего кода из приложения аутентификации. Держите в списке только те реквизиты, которыми реально пользуетесь; лишние записи лучше удалять, но помните: удаление новых адресов иногда сопровождается защитной блокировкой на несколько часов или суток.
Не оставляйте контроль устройств на автопилоте. Регулярно просматривайте активные сессии и историю входов, завершайте подозрительные соединения и удаляйте устаревшие устройства. Разрешайте автоматический вход только на своих личных компьютерах; на мобильных — по возможности включайте подтверждение входа через отдельное устройство или по аппаратному ключу. Отключайте сохранение пароля в браузерах, если на устройстве нет полноценной защиты.
| Метод | Уровень защиты | Удобство | Рекомендация |
|---|---|---|---|
| Приложение TOTP (Authy, Aegis) | Высокий | Хорошее | Использовать как основной способ |
| Аппаратный ключ (YubiKey) | Очень высокий | Ниже, требует устройства | Лучше для крупных сумм и частого доступа |
| SMS | Низкий — уязвим к перехвату | Очень удобно | Только как резервный способ |
Ещё несколько практических жестов, которые реально помогают: заведите отдельный адрес электронной почты только для финансовых операций, используйте менеджер паролей для длинных уникальных паролей, ограничьте права API‑ключей до минимально необходимого и включите IP‑ограничение, если это поддерживается. Храните скриншоты и выписки с операциями в зашифрованном хранилище для возможных разбирательств.
- Проверьте, чтобы двухфакторный метод был активен и имел офлайн‑резерв.
- Очистите список адресов: оставьте только рабочие и официально подтверждённые.
- Раз в месяц просматривайте активные сессии и ревокуйте устаревшие ключи.
Пошаговая инструкция: как вывести USDT с OKX через карту и P2P
Ниже — практический, без лишней теории, набор действий для двух рабочих сценариев: вывод USDT через встроенный фиатный вывод на карту и продажа через P2P с получением денег на банковскую карту. Порядок шагов написан так, чтобы можно было выполнить его прямо сейчас, следуя по пунктам.
- Вывод через внутренний фиатный сервис (на карту)
- Откройте кошелёк на OKX и выберите раздел вывода или фиатных операций. Ищите опции «Withdraw», «Fiat» или «Sell». Если интерфейс отличается, ориентируйтесь на пункты, связанные с фиатом или картами.
- Продайте USDT внутри платформы за ту валюту, которую принимает ваша карта. Можно использовать быстрый обмен или ордер «Sell», в зависимости от доступных инструментов.
- Перейдите к выводу фиата на карту: выберите валюту, введите сумму и укажите реквизиты карты (обычно требуются номер карты или последние 4 цифры и имя держателя). Проверьте, чтобы имя совпадало с данными верификации.
- Ознакомьтесь с комиссией и ориентировочным временем зачисления. Подтвердите операцию и пройдите двухфакторную аутентификацию.
- Сохраните подтверждение транзакции и дождитесь зачисления. При задержке приложите скриншот операции в обращение в поддержку и в банк.
Ключевое правило — не спешить при вводе реквизитов карты. Ошибка в номере или имени усложнит возврат средств.
- Продажа USDT через P2P с приёмом на банковскую карту
- Откройте P2P-рынок на OKX и выберите «Sell USDT». Далее укажите способ оплаты «Bank card» или аналогичный, подходящий для вашей страны.
- Выберите покупателя по рейтингу и объёму успешно завершённых сделок. Обращайте внимание на процент выполненных заказов и отзывы.
- Задайте сумму и цену. Можно выбрать готовое объявление покупателя или создать своё, если хотите контролировать цену и лимиты.
- После того как контрагент разместит заявку, дождитесь, пока платёж появится в вашей банковской выписке. Не нажимайте «Release» до фактического зачисления средств на карту.
- Если платёж не пришёл в отведённое время, отмените сделку и выберите другого покупателя. В спорных ситуациях используйте механизм эскроу и обращайтесь в поддержку площадки, прикладывая скриншоты переписки и выписки банка.
Не переводите крипту напрямую на внешний кошелёк покупателя до получения средств. Эскроу существует для вашей защиты.
Несколько практических пометок, которые упрощают процедуру и снижают риск задержек:
- Перед крупной операцией сначала проверьте процесс на небольшой сумме. Это позволяет понять реальные комиссии и время зачисления.
- Всегда сохраняйте переписку с контрагентом и скриншоты платёжных документов. Они пригодятся при споре.
- Если банк запрашивает подтверждение происхождения средств, предоставьте выписку и скриншоты сделки. Быстрая и честная подготовка документов сокращает время разбора.
Последняя рекомендация: сохраняйте спокойствие и методичность. Один продуман‑ный шаг здесь стоит больше, чем несколько суетливых попыток исправить ошибки позже.
Практические примеры транзакций и проверка адреса получателя
Пара практических примеров поможет понять, как не ошибиться при переводе. Первый случай — вы отправляете USDT с кошелька OKX на депозитный адрес другой биржи. Перед отправкой выполните проверку в три приёма: подтверждение сети, сверка адреса и требование дополнительного поля (если есть). Выберите сеть, которую поддерживает получатель, затем скопируйте адрес и убедитесь, что в нём совпадают первые 6 и последние 6 символов с тем, что указан в интерфейсе биржи-получателя. Это простой, но действенный приём: он ловит большинство опечаток при копировании.
Пример для наглядности. В интерфейсе получателя указан адрес и пометка «TRC20». Вы видите что-то вроде
TA1b2C3d4E5f6G7h8I9j0K1Lm2N3oP4
Скопировали адрес в поле отправки, затем сверили первые и последние группы символов. Совпало — переходите к следующему пункту. Если сеть в окне отправки по умолчанию другая, переключите её на TRC20, иначе средства уйдут в никуда.
Второй случай — перевод на централизованную биржу, где необходима пометка (memo, tag или destination tag). Это частая «подводная мина»: даже при правильном адресе без memo депозит не будет автоматически сопоставлен. Перед отправкой прочитайте инструкции депозита у получателя; если поле «memo» отмечено как обязательное, вставьте значение точно, не обрезайте и не добавляйте пробелы. Для некоторых сетей memo выглядит как число, для других — как сочетание букв и цифр. Пример неправильной операции: вы отправили XLM на адрес биржи, забыв memo. В итоге средства зачислены на общий баланс биржи и для возврата потребуется тикет и подтверждающие документы.
Как проверять адрес технически, если адрес в формате Ethereum (EVM): почаще встречается стандарт EIP‑55, то есть адресы с смешанным регистром служат checksum. В большинстве кошельков и обозревателей подскажут, верен ли регистр. Если адрес полностью в нижнем регистре, можно дополнительно вставить его в explorers (Etherscan, BSCscan и т.п.) и посмотреть, не пустой ли он и есть ли у него история. Пустой адрес в explorer сам по себе не означает ошибку, но настораживает — перед крупной суммой лучше уточнить у получателя.
После отправки получите txid. Этот идентификатор — ваш основной инструмент контроля. Вставьте txid в блокчейн‑обозреватель соответствующей сети и проверьте статусы: количество подтверждений, поле «to» и суммарную комиссию. В токен‑транзакции ищите событие Transfer: если в нём адрес получателя совпадает с тем, что вы указывали, а статус Confirmed, значит сеть обработала перевод. Если подтверждений нет или TX в status failed, переходите в службу поддержки и прикладывайте txid и скриншоты.
Что делать, если вы всё же выбрали неправильную сеть или забыли memo? Сначала не паниковать. Соберите доказательства: скриншоты операции, txid, выписку кошелька, подтверждение верификации аккаунта. Обращайтесь в поддержку получателя и отправителя одновременно — иногда есть процесс извлечения средств, но он затратен и требует времени и документов. Часто ключ к успеху — полная и аккуратная подача информации с привязкой txid.
Наконец, короткая рабочая шпаргалка, которую стоит держать в голове перед каждым переводом:
- выберите и подтвердите правильную сеть;
- скопируйте адрес и сверяйте первые и последние символы;
- проверьте наличие и корректность memo/tag при необходимости;
- отправьте тестовую небольшую сумму;
- после отправки отслеживайте txid в explorer и сохраняйте все подтверждения.
Вывести деньги с OKX в рублях: варианты конвертации и выбор времени
Когда речь идёт о выводе в рублях, главное — не уповать на удачу. Выбор способа конвертации определяет итоговую сумму на карте сильнее, чем сама комиссия биржи. Важно понимать, где вы теряете процент: на спреде при продаже, на курсе платёжного провайдера и на банковской конвертации при зачислении. Сравните все этапы заранее, иначе приятного сюрприза не получится.
Практически всегда разумно подготовить три вещи перед крупной операцией. Во-первых, пробы с тестовой суммой, чтобы проверить фактическую скорость и поведение банка. Во-вторых, мониторинг реальных котировок в момент сделки, а не ориентир на индексные графики прошлого дня. В-третьих, план расщепления суммы; один крупный ордер часто даёт худший курс, чем несколько целевых сделок с ограничением по цене.
Ниже — компактная сводка вариантов конвертации и их практические особенности. Она поможет быстро соотнести скорость, расходы и удобство для вашей конкретной задачи.
| Метод | Скорость | Комиссии и скрытые расходы | Ликвидность | Подходит для |
|---|---|---|---|---|
| Фиатный вывод с биржи на карту (если доступен) | минуты — часы | комиссия платёжного партнёра, возможна конвертация банка | зависит от партнёра, обычно средняя | быстрые небольшие переводы |
| P2P-продажа за рубли на карту | минуты — часы | низкий спред при правильном выборе контрагента; внимание к цене объявления | высока у популярных объявлений | экономичные операции, когда важен курс |
| Банковский перевод через провайдера (SEPA / SWIFT / локальные услуги) | часы — дни | комиссии корреспондентских банков и курс конвертации | хорошая для крупных сумм | крупные суммые и официальная отчётность |
| Обменники и агрегаторы | минуты — сутки | разные курсы, иногда скрытые комиссии в виде спреда | зависит от сервиса | когда нужен гибкий маршрут и автоматический подбор лучшего курса |
Несколько полезных правил по выбору времени и подхода. Во-первых, не конвертируйте крупную сумму в период высокой новостной волатильности или на выходных, когда ликвидность ниже и спреды шире. Во-вторых, если курс кажется вам неподходящим, ставьте лимитный ордер и разделяйте позицию на части. Это уменьшит проскальзывание и даст шанс поймать более выгодную цену. В-третьих, учитывайте банковские часы: если платёж приходит в нерабочее время вашего банка, конвертация или обработка может занять лишний день.
И напоследок — формула, с которой удобно считать итог на руках: итог = сумма в крипто × (спот‑курс на бирже — спред) — комиссии биржи — комиссия платёжного партнёра — возможная комиссия банка при конвертации. Подставьте реальные цифры из ваших пробных обменов. Это быстрый способ понять, где у вас «утекают» рубли, и принять решение: торопиться, ждать лучшего курса или поменять метод вывода.
Когда выгодно продавать криптовалюту и фиксировать курс
Продажа криптовалюты ради фиксации курса — не столько техническая операция, сколько решение, в котором сходятся личные цели и реальная оценка рынка. Продают, когда цена достигает заранее заданной отметки прибыли, но также в тех ситуациях, где риск перевешивает потенциальный доход: перед ожидаемыми новостями, при снижении ликвидности или когда срочно требуется фиатная ликвидность для конкретной цели.
Практически всегда разумно определять точки выхода заранее. Задайте две цены: одна для частичной фиксации прибыли, вторая для полного выхода или для использования стоп‑порядка. Такой подход снижает давление эмоций и исключает панику при резких движениях. При крупных позициях разбивайте продажу на несколько траншей, чтобы минимизировать проскальзывание и улучшить среднюю цену реализации.
Есть несколько чётких триггеров, на которые стоит ориентироваться помимо уровня прибыли:
- приближение важных регуляторных решений или публикаций, способных вызвать волатильность;
- понижение ликвидности на главной бирже актива, рост спредов и объёмов ордеров продаж;
- необходимость закрыть финансовые обязательства — кредит, покупка, перевод средств;
- изменение личной инвестиционной стратегии: например, желание снизить долю крипты в портфеле.
Инструменты исполнения важны не меньше мотивации. Таблица ниже кратко сравнивает базовые типы ордеров и когда их выгодно применять.
| Тип ордера | Когда использовать | Плюсы | Минусы |
|---|---|---|---|
| Рыночный | Нужна мгновенная ликвидность | Скорость исполнения | Риск проскальзывания на низкой ликвидности |
| Лимитный | Хотите фиксировать цену выше текущей | Контроль цены | Может не исполниться |
| Стоп‑лимит | Защита от крупных падений при удержании позиции | Комбинация триггера и контроля цены | Волатильность может активировать стоп, приводя к нежелательной продаже |
| OCO / Take‑profit + Stop | Одновременно фиксируете прибыль и ставите защиту | Автоматизация: два сценария в одном | Сложнее выставить корректные уровни |
Простой чек‑лист перед продажей поможет не допустить типичных упущений. Проверьте технические параметры сети и объёмы, оцените спред и глубину стакана, просчитайте итоговую сумму после всех комиссий и возможной конвертации. Оцените налоговые последствия для вашей юрисдикции и при сомнении проконсультируйтесь со специалистом.
Наконец, следите за психологией сделки. Часто хочется «поймать максимум», но рынок непредсказуем. Чёткий план выхода и дисциплина дадут лучший результат, чем попытки ловить пик. Если цель — реальная покупка или оплата, фиксируйте курс сразу, не откладывайте решение в надежде на дальнейший рост.
Вывести с OKX на Сбербанк/Тинькофф: особенности для российских карт
Для переводов именно на карты российских банков есть несколько тонкостей, которые не всегда очевидны на первых порах. Сбербанк и Тинькофф действуют по внутренним регламентам, и поведение их служб безопасности может отличаться от поведения банков в других странах. Это значит: подготовьте доказательства операции заранее, продумайте резервный сценарий и выполните пробный вывод на небольшую сумму прежде чем отправлять крупные суммы.
Практический порядок действий для вывода на карту Сбербанк или Тинькофф:
- Убедитесь, что верификация OKX завершена и имя владельца аккаунта совпадает с именем держателя карты.
- Выберите способ получения: прямой фиатный вывод через платёжного партнёра биржи или продажа через P2P. Для карт российских банков часто выгоднее P2P, потому что можно самому контролировать курс и быстрее найти покупателя с проверенной репутацией.
- Если используете P2P, внимательно подбирайте контрагента по рейтингу и количеству выполненных сделок. В переписке четко укажите реквизиты карты (последние 4 цифры) и попросите оплатить с карты, а не переводом на чужой счёт — это уменьшает число возможных споров.
- Перед завершением сделки дождитесь реального зачисления средств на карту. Освободите USDT / крипту только после появления платежа в выписке.
- Сохраните все подтверждения — скриншоты чата с покупателем, платежа в интернет‑банке и номер операции в OKX. Эти документы ускоряют решение вопросов при запросах банка.
Ниже — компактная таблица отличий, на которые стоит обратить внимание при выборе между Сбером и Тинькофф. Здесь приведены общие наблюдения, а не жесткие правила: политика банков меняется, поэтому подходите к операции осторожно.
| Параметр | Сбербанк | Тинькофф |
|---|---|---|
| Вероятность запроса документов | Часто запрашивают пояснения при нетипичных суммах | Иногда запрашивают, но общение обычно быстрее |
| Скорость обработки входящих переводов | Обычно в рабочие часы, может задерживаться в нерабочее время | Часто зачисляют быстрее, особенно при внутренних переводах |
| Отношение к платежам от платёжных агрегаторов | Может быть повышенный контроль | Гибче, но тоже требует подтверждений при больших суммах |
Если банк запросил подтверждение происхождения средств, действуйте прозрачно. Быстрая и честная подача документов сокращает время ожидания. Для ответа банку пригодятся: скриншоты сделки на P2P или ордера продажи на бирже, история переводов в OKX и выписка с датами. В общем виде сформулируйте ответ коротко и по сути, укажите источник средств и приложите ссылку на идентификатор операции на бирже.
Наконец, держите под рукой альтернативные варианты вывода. Если один банк затрудняет приём платежа, попробуйте перевести через другой канал: другой покупатель на P2P, банковский перевод через провайдера или вывод на карту третьего банка, который вы контролируете. Такой запасной план экономит время и силы при работе с крупными суммами.
Ограничения, лимиты и типичные ошибки при переводе на Сбербанк и Тинькофф
При переводе денег на карты Сбербанка и Тинькофф часто срабатывают неочевидные ограничения. Они не всегда видны в интерфейсе биржи и появляются уже на стороне платёжного провайдера или банка. Алгоритмы антифрода реагируют не только на сумму, но и на скорость операций, частоту смены реквизитов и рассогласование геолокации входов в аккаунт. Поэтому важно понимать не только «что» ограничено, но и «почему» — это помогает подобрать обходной и законный путь.
Технические ограничения встречаются чаще, чем кажется. Примеры: карты определённого типа (виртуальные, предоплаченные, региональные системы типа Мир) могут не принимать входящие платежи от международных эквайеров; BIN‑идентификатор карты определяет обработчика, у которого свои лимиты; а 3D Secure иногда блокирует или задерживает операцию, если платёж проходит через непонятного провайдера. Проверить совместимость карты и схемы лучше заранее — в документации платёжного партнёра или через поддержку.
Есть ограничения, связанные с комплаенсом. Банк может автоматически ставить операцию в ожидание, если счётчик транзакций резко вырос или если операции приходят из стран, в которых у держателя аккаунта нет истории. В таких случаях ускоряет процесс предоставление подтверждающих документов: короткие пояснения, выписки и скриншоты сделки. Но ещё эффективнее — заранее снизить риск: распределить крупную сумму на несколько дней, использовать разные каналы или заранее предупредить банк, если это возможно.
Частая ошибка — недооценка роли платёжного провайдера между биржей и банком. Биржа иногда выводит через агрегатора, и у агрегатора установлены свои лимиты по сумме и частоте. При превышении агрегатор просто отклонит транзакцию, и возврат займёт время. Поэтому перед крупным выводом стоит изучить условия партнёра: лимиты на одну транзакцию, суточные/месячные лимиты, требования к верификации.
- Не отправляйте крупные суммы «в лоб» — разбейте перевод на несколько частей.
- Проверяйте тип карты: виртуальная, дебетовая, корпоративная — у каждого типа свои правила приёма фиатных платежей.
- Уточняйте у платёжного провайдера, какие документы нужны для подтверждения источника средств.
| Источник лимита | Чаще всего ограничивает | Как снизить риск |
|---|---|---|
| Платёжный агрегатор | Сумма одной транзакции, скорость обработки | Уточнить лимиты в ТК; выбирать провайдера с прозрачными условиями; заранее согласовать крупные платежи |
| Банк‑эмитент карты | Входящие платежи от агрегаторов, гео‑совпадение, частота переводов | Использовать карты, которые банк допускает для входящих платежей; подготовить пояснения и документы |
| Система карт (Visa/Mastercard/Мир) | Технические ограничения при обработке межсетевых переводов | Проверить поддержку схемы платёжным провайдером; при необходимости менять валюту вывода |
| Уровень верификации аккаунта | Суточные и месячные лимиты на вывод | Поднять верификацию заранее: документы компании или дополнительные подтверждения личности |
Наконец, типичные ошибки можно сократить простыми ритуалами: заранее читать правила платёжного канала, вносить в переписку только релевантную информацию (замаскированные номера карт без лишних деталей), и не паниковать при задержке — сразу готовьте пакет документов для банка. Если действовать системно, большинство «неожиданных» ограничений перестанут быть сюрпризом.
Комиссии и сроки: как сравнить расходы при выводе
При сравнении расходов на вывод важно считать не только явные сборы, но и все косвенные потери. Под «всей картиной» подразумеваю: комиссия биржи за продажу, проскальзывание при исполнении ордера, плата сети при выводе токена, вознаграждение платёжного провайдера и возможные банковские сборы или потери на конверсии. Каждый из этих пунктов складывается в итоговую сумму, которую вы получите на карте, и именно её нужно сравнивать, а не только отдельные строки в интерфейсе.
Практическая последовательность действий при подсчёте расходов:
- Вычислите комиссии биржи за продажу и вывод. Они обычно указаны явно, но иногда зависят от способа вывода.
- Оцените проскальзывание — насколько выгодно исполнится сделка с заданным объёмом. На низкой ликвидности крупный ордер «съест» часть курса.
- Посмотрите комиссию сети для выбранного токена и для разных сетей. Разные цепочки дают разные сборы и скорость.
- Уточните плату платёжного агрегатора за перевод на карту и возможные банковские комиссии при конвертации валюты.
- Сложите всё в процентах от исходной суммы и в абсолютных единицах — так видно реальную потерю.
Ниже — иллюстрация на примере продажи 1 000 USDT. Показаны два сценария: вывод по сети ERC20 и по TRC20. Числа условны, но формат расчёта универсален.
| Статья расхода | ERC20 (USD) | TRC20 (USD) |
|---|---|---|
| Исходная сумма | 1 000,00 | 1 000,00 |
| Комиссия биржи (0,2%) | 2,00 | 2,00 |
| Проскальзывание / спред (0,5%) | 5,00 | 5,00 |
| Сбор сети | 20,00 | 1,00 |
| Плата платёжного партнёра (1,5%) | 15,00 | 15,00 |
| Итоговые сборы | 42,00 | 23,00 |
| Сумма на карте | 958,00 | 977,00 |
| Процент потерь | 4,2% | 2,3% |
Из примера видно, насколько критична выбор сети. Разница в комиссиях сети и связанных с ней рисках может перевесить другие траты. Но не существует универсального рецепта: в отдельных случаях TRC20 может быть заблокирована приёмной стороной, или платёжный провайдер даст лучшие условия для ERC20 в конкретный день. Поэтому сравнивайте реальный итог, а не только «меньшую строку» в интерфейсе.
Небольшой чек‑лист перед большой операцией:
- Запишите все цифры в одну таблицу и переведите в проценты. Это показывает реальную маржу расходов.
- Сделайте тест на небольшую сумму, чтобы проверить скорость зачисления и поведение банка.
- Если нужно снизить потери — меняйте сеть, разбивайте сумму на части или используйте P2P с проверенными контрагентами.
- Помните о времени: иногда экономия в процентах не стоит многодневной задержки, а иногда наоборот — терпение возвращает существенную часть суммы.
Сфокусируйтесь на итоговой сумме на карте и на временных рамках, которые вам подходят. Сравнение по этим двум критериям даст практичный ответ на вопрос, какой способ вывода выбрать прямо сейчас.
Расчет итоговой суммы: комиссии биржи, банка и конвертация валют
Чтобы точно понять, сколько вы получите «на руки», нужно сложить в одну картинку все отчисления, которые скрыты в каждой стадии сделки. Эти стадии обычно выглядят так: продажа криптовалюты на бирже, списание торговых сборов и потерь на исполнение ордера, перевод средств через платёжного провайдера или блокчейн, а затем финальная конвертация и возможные сборы банка. Ни одно из этих звеньев нельзя игнорировать: небольшие проценты на каждом этапе в сумме вычитают заметную часть от суммы.
Практическая формула расчёта может выглядеть компактно, чтобы не тратить время на умозрительные рассуждения. Возьмите эту формулу и подставляйте свои реальные числа
Итог = (Цена_крипты × Количество − Торговая_комиссия − Проскальзывание)
       − Сбор_платёжного_провайдера − Сбор_сети − Банковская_маржа − Фиксированные_сборы
Ниже приведён пример с конкретными числами, чтобы вы увидели, как формируется итог. Числа условные и служат только для иллюстрации, но при подстановке своих значений вы получите точную картину.
| Параметр | Значение | Комментарий |
|---|---|---|
| Продажа | 0,5 BTC × $60 000 = $30 000 | рыночная цена в момент продажи |
| Торговая комиссия | $45 (0,15%) | комиссия биржи за исполнение ордера |
| Проскальзывание | $75 (0,25%) | отрицательное влияние на цену при большом объёме |
| Сумма после продажи | $29 880 | $30 000 − $45 − $75 |
| Плата платёжного провайдера | $30 | фиксированная комиссия за вывод на карту |
| Конвертация в рубли (курс 95 ₽/USD) | 2 838 600 ₽ | $29 880 × 95 |
| Банковская маржа | 42 579 ₽ (1,5%) | скрытая потеря из-за курса продажи банком |
| Финальные фиксированные сборы | 300 ₽ | комиссия за входящий платёж в банке |
| Итог на карте | 2 795 721 ₽ | приближённый расчёт после всех вычетов |
Если вы хотите уменьшить потери, начните с простых действий, которые реально работают. Во-первых, сравните несколько способов вывода: иногда P2P даёт меньший суммарный расход, чем прямой вывод через партнёра биржи. Во-вторых, перед крупной операцией проведите тестовую транзакцию и замерьте фактический курс и время зачисления. В-третьих, попробуйте изменить сеть вывода или валюту, если это безопасно и поддерживается банком: разница в сетевых сборах и курсовой марже часто больше, чем торговая комиссия.
- Подсчитайте все комиссии в одной валюте, прежде чем конвертировать в рубли или евро.
- Учитывайте проскальзывание при объёмах, превышающих обычную ликвидность актива.
- Сохраняйте скриншоты котировок и подтверждения операций для спорных ситуаций.
Небольшой чек-лист перед выводом: подготовьте актуальные курсы, уточните фиксированные сборы платёжного провайдера, узнайте маржу вашего банка при конвертации, и выполните пробный перевод. Пара минут подготовки часто сохраняет значительную часть средств. Если вы ведёте регулярные выводы, заведите таблицу с реальными значениями для разных сценариев и обновляйте её после каждой операции — так вы быстро научитесь выбирать самые выгодные маршруты.
Частые проблемы при выводе с OKX и алгоритм их решения
Ошибки при выводе средств случаются даже у аккуратных пользователей. Главное — действовать по плану и не растеряться. Ниже — практический алгоритм для упрощённого разрешения ситуаций и навигации по шагам, которые реально помогают вернуть контроль над транзакцией или получить объяснение задержки.
- Зафиксируйте статус операции и соберите факты. Скопируйте идентификатор транзакции, снимки экрана страницы с подтверждением и историю кошелька. Эти данные понадобятся сразу и в службе поддержки, и в банке.
- Определите природу проблемы: техническая (сеть, подтверждения), операционная (комиссия, лимит), комплаенс (запрос документов) или человеческая (опечатка реквизитов). Чёткая классификация ускорит выбор канала для обращения.
- Откройте обращение в OKX через официальный раздел поддержки и в теле обращения укажите ключевые данные: txid, время операции, сумма, выбранная сеть и доказательства оплаты. Попросите номер тикета и ориентировочный срок ответа.
- Параллельно свяжитесь с банком или платёжным агрегатором. Если платеж «висит» у них, именно они могут подтвердить приём или вернуть средства обратно к провайдеру.
- Не перекладывайте доказательства словами. Прикладывайте скриншоты выписки, уведомления сервиса и экспорт логов транзакции. Чем полнее пакет, тем быстрее рассмотрение.
- Если действие службы поддержки затягивается, поднимите вопрос повторным сообщением с ссылкой на предыдущие ответы и пометкой «эскалация». Короткое и деловое напоминание работает лучше длинных жалоб.
- В случае ошибок адреса или сети выясните у получателя, возможен ли ручной возврат средств. Если это централизованная биржа — потребуется тикет с их поддержкой и согласование процедуры возврата.
- Если дело серьёзное (сумма крупная, есть признаки мошенничества) — зафиксируйте всё и, по необходимости, подключите адвоката или правоохранительные органы. До этого шага исчерпайте все внутренние каналы поддержки.
Ниже таблица с типичными симптомами проблем и конкретными первыми мерами. Она делает решение более шаблонным, чтобы не терять время на догадки.
| Симптом | Вероятная причина | Первое действие | Ожидаемый срок реакции |
|---|---|---|---|
| Статус «обработка» в интерфейсе биржи долгое время | Очередь подтверждений в сети или проверка платёжного партнёра | Собрать txid и запросить статус у поддержки OKX; уточнить у банка, не ожидает ли они платёж | от нескольких минут до 48 часов |
| Средства не дошли на карту, сеть подтверждена | Платёж принят платёжным провайдером, но блокируется банком | Обратиться в банк с выпиской транзакции и подтверждением отправки; запросить причину удержания | 1–5 рабочих дней |
| Отправлено на неправильный адрес или в неверной сети | Человеческая ошибка при вводе; несовместимость сетей | Связаться с сервисом-получателем; подготовить подтверждающие документы; инициировать процедуру возврата | от нескольких дней до недель |
| Банк требует подтверждения происхождения средств | Комплаенс-алгоритм банка | Предоставить скриншоты сделки, историю переводов и KYC-документы | обычно 1–10 рабочих дней |
Говоря конкретно о коммуникации, полезно иметь готовые короткие шаблоны. Они экономят время и уменьшают вероятность пропуска значимых данных. Ниже два примера: первый — для обращения в поддержку биржи, второй — для сообщения в банк.
Шаблон для поддержки OKX:
Здравствуйте. Тикет по операции прошу завести с приоритетом. Сумма: [вставьте сумму и валюту]. Время операции: [UTC время]. txid: [вставьте]. Статус в личном кабинете: [статус]. Прикладываю скриншоты подтверждения и историю кошелька. Прошу дать текущий статус обработки и сколько ориентировочно займёт разрешение.Шаблон для банка:
Добрый день. На карту с номером XXXX пришёл платёж от платёжного сервиса в сумме [сумма]. Прилагаю выписку и подтверждение отправки от биржи. Прошу подтвердить приём и, если требуется, сообщить список документов для подтверждения легальности происхождения средств. ФИО: [ваше имя].
Несколько практичных советов, которые сокращают вероятность эскалации. Всегда делайте тестовый вывод на небольшую сумму при первом использовании нового канала. Внутри переписки с контрагентом фиксируйте договорённости письменно. И храните копии всех файлов в одном зашифрованном хранилище — это экономит время, когда нужно оперативно ответить на запрос комплаенса.
Что делать при отмене транзакции, ошибочном адресе или задержке платежа
Первое, что нужно сделать при отмене транзакции, ошибочном адресе или длительной задержке платежа — остановиться и не совершать повторных попыток отправки. Дополнительные отправки часто усугубляют проблему. Сразу соберите все цифровые следы: идентификатор транзакции (txid), точное время операции, имя сети или протокола, сумму, скриншоты экрана с подтверждением операции и любые уведомления от биржи или банка. Сохраните эти файлы в отдельной папке с понятным именем и датой.
Дальше действуйте по чек‑листу в порядке приоритета. Проверьте статус в блокчейн‑обозревателе для соответствующей сети: если транзакция подтверждена, это ключевой аргумент в диалоге с поддержкой. Если транзакция застряла или отклонена на уровне сети, сделайте скрин статуса и отметьте количество подтверждений. Если операция отменена внутри OKX или платёжного провайдера, экспортируйте историю кошелька и идентификатор операции из интерфейса биржи.
При ошибочном адресе нужно быстро определить, кому принадлежит адрес получателя. Если это адрес централизованной площадки, откройте обращение в её поддержку и приложите все собранные доказательства. Если адрес внешний и за ним нет сервиса, вернуть средства практически невозможно — следующим шагом будет обращение в службу поддержки OKX с просьбой инициировать расследование и, при крупной сумме, подготовка материалов для правоохранительных органов. В любом случае фиксируйте время и тексты переписок, чтобы не потерять ссылку на разговор.
Когда причина задержки — банк или платёжный агрегатор, собирайте их референсы платежей. Попросите у банка номер входящей операции и время обработки, уточните, не требуется ли дополнительный документ для подтверждения происхождения средств. Параллельно отмечайте у службы поддержки биржи идентификаторы, чтобы обе стороны могли сверить записи. Если ответа нет — назначьте себе дедлайн на повторное обращение и используйте функцию эскалации в техподдержке.
Ниже — компактная таблица с практической инструкцией: какие данные собрать в зависимости от ситуации и какие действия выполнить в первую очередь.
| Ситуация | Что собрать | Приоритет действий |
|---|---|---|
| Транзакция отменена платформой | История операции в аккаунте, txid (если есть), скрин уведомления | Открыть тикет в OKX, приложить доказательства, запросить статус возврата |
| Отправлен неправильный адрес | Скрин поля с введённым адресом, txid, описание ошибки | Если получатель — биржа, обратиться в её саппорт; если внешний кошелёк — запросить помощь у OKX и оценить шансы возврата |
| Платёж задерживается банком | Выписка банка, референс платёжного оператора, время списания у отправителя | Обратиться в банк, параллельно держать связь с платёжным партнёром и OKX |
Несколько практических приёмов, которые ускоряют решение: в письмах к поддержке кратко указывайте ключевые факты в начале — txid, сумма, время. Всегда прикладывайте скриншоты, а не описывайте ситуацию словами. Если проблема крупная, упоминайте, что готовы предоставить дополнительные документы, и попросите номер тикета — это ускорит эскалацию. И напоследок: заведите шаблон‑папку с типовыми доказательствами, чтобы при следующей проблеме тратить на сбор данных не больше десяти минут.
Альтернативы выводу на карту: P2P, обменники и внутренние переводы
Выбор альтернативы выводу на карту часто сводится к компромиссу между скоростью, стоимостью и контролем над сделкой. P2P-платформы дают человеку возможность договориться о цене и способе оплаты напрямую, но требуют внимательности при отборе контрагента. Обменники выигрывают в автоматизации: курс и маршрут подбираются системой, операция проходит быстро, но часть прибыли уходит на маржу сервиса. Внутренние переводы — самый быстрый и дешёвый вариант, если ваша задача просто переместить средства между своими аккаунтами или сервисами-партнёрами, однако они бесполезны, когда нужен фиат на внешней карте.
При работе на P2P обращайте внимание не только на рейтинг и количество сделок у контрагента, но и на тип подтверждений, которые тот готов предоставить. Надёжный продавец обычно публикует условия оплаты, пример квитанции и не настаивает на переводе вне платформы. Хорошая практика — начать с небольшой сделки, чтобы проверить скорость и процедуру возврата средств при возникновении спора. Храните переписку и платежные подтверждения: они пригодятся при обращении в службу поддержки или банку.
Обменники и агрегаторы полезны, когда нужно быстро подобрать выгодный маршрут: они сравнивают предложения одновременно и автоматически выполняют обмен. Важно оценивать не только номинальную комиссию, но и фактический курс, который вы получите после всех конвертаций. Прежде чем слепо доверять агрегатору, проверьте, какие платежные партнёры он использует и есть ли у него отзывы о возвратах и разбирательствах. Надёжный обменник публикует подробные правила работы и условия компенсации в случае сбоев.
Внутренние переводы между своими аккаунтами на одной платформе или между дочерними аккаунтами удобны для ребалансировки портфеля и для перевода средств в ту часть инфраструктуры, где меньше комиссий. Они не требуют сторонних платёжных проводов и обычно исполняются мгновенно. Минус такого подхода в том, что он не решает задачу получения фиата: чтобы снять деньги наличными или положить на банковскую карту, всё равно потребуется внешний маршрут.
| Метод | Тип риска | Гибкость курса | Необходимость доверия | Оптимально для |
|---|---|---|---|---|
| P2P | Средний — риск спора и отмены | Высокая — можно договариваться о цене | Сильная — нужен проверенный контрагент | Небольшие и средние суммы, когда важен курс |
| Обменники / агрегаторы | Низко-средний — зависит от репутации сервиса | Средняя — автоматический подбор лучших предложений | Умеренная — доверие платформе, не человеку | Быстрые обмены и поиск оптимального маршрута |
| Внутренние переводы | Низкий — минимальное число промежуточных звеньев | Низкая — курс не применяется, если не конвертировать | Нулевая — перевод между собственными активами | Ребалансировка, перемещение активов внутри экосистемы |
Несколько практических приёмов, чтобы снизить риски при работе с альтернативными маршрутами:
- Перед крупной сделкой выполните тест на небольшую сумму и зафиксируйте время зачисления.
- Проверяйте платежные реквизиты и требования к верификации у покупателя/сервиса до начала сделки.
- Не выходите за рамки платформы: переписку и подтверждения храните в интерфейсе P2P или в чате сервиса.
- Запрашивайте и сохраняйте подтверждения платежей, выписки и скриншоты — они пригодятся при споре и перед банком.
- Для обменников выбирайте сервисы с прозрачной политикой возвратов и реальными отзывами пользователей.
Юридическая и налоговая сторона важна: любой альтернативный маршрут не освобождает от необходимости документировать сделки. При систематических операциях учитывайте, что самодеятельность по обмену крупной суммы может привлечь внимание комплаенса банка. Регулярная практика — сохранять выписки и квитанции, а при сомнениях проконсультироваться с бухгалтером или налоговым консультантом, чтобы не оказаться в неудобной ситуации позднее.
Практические советы для начинающих: как избежать ошибок и ускорить вывод
Начните с организации рабочего пакета документов. Это не бюрократия ради бюрократии, а инструмент, который сэкономит вам часы споров и звонков. Создайте папку, где будут храниться: экспорт истории торгов за интересующий период, скриншоты подтверждений ордеров, выписка банка с пометкой входящего платежа и копия верификационных документов. Каждый файл подписывайте по одному шаблону, чтобы при обращении в поддержку не искать нужный скрин по десятку фотографий.
- Название файла — кратко и унифицированно: YYYYMMDD_тип_сумма_платформа (например: 20250905_withdraw_500USDT_OKX.png).
- Храните копии в зашифрованном контейнере и на внешнем носителе — простой бэкап спасает при блокировках аккаунта.
- Если делаете перевод для бизнеса, добавляйте к пакету учётные документы компании и выписку по счёту с указанием владельца.
Проверьте BIN карты перед крупным выводом. Быстрое онлайн‑поисковое определение BIN покажет, какому банку принадлежит карта, её тип и поддерживаемые схемы. Это полезно, потому что некоторые виртуальные и предоплаченные карты по правилам эквайринга не принимают платежи от платёжных агрегаторов. Если карта окажется неподходящей, заранее переведите средства на другую карту или счёт, а не пытайтесь исправлять ситуацию уже после списания.
Не меняйте устройство и IP в процессе вывода. Антифрод реагирует на внезапные изменения: вход с другого города, подключение через VPN перед операцией или смена браузера могут автоматически приостановить вывод. Работайте с тем же компьютером и в том же сетевом окружении, в котором обычно заходите на биржу. Если вам всё же нужно использовать VPN, заранее внесите в заметки службы поддержки информацию о причине и времени входа.
| Что подготовить | Где взять | Зачем это нужно |
|---|---|---|
| Экспорт ордеров и трейдов | Раздел истории на OKX | Подтверждение цены и времени сделки для банка и саппорта |
| Скриншот подтверждения вывода | Интерфейс вывода, страница с txid | Ключевой документ при споре о переводе |
| Выписка банка с упоминанием транзакции | Интернет‑банк или банкомат | Подтверждение фактического зачисления |
Ведите простую таблицу трекинга. Записывайте в неё дату, сумму, метод вывода, ожидаемое время зачисления, фактическое время и итоговую сумму на счёте. Через несколько операций вы увидите закономерности: какие провайдеры быстрее, где теряется курс и какие банки чаще требуют подтверждений. Это практический инструмент, а не теоретическое наблюдение.
Готовьте короткие, точные обращения в поддержку. В ответе укажите только факты: идентификатор транзакции, точное время в UTC, сумма и файлы из подготовленной папки. Пример компактного сообщения банку — другой стиль, чем чаще встречается в статьях: «Добрый день. На счёт ожидается входящий платёж от платёжного сервиса. Дата/время (UTC): 2025-09-05 14:30. Сумма: 50 000 RUB. Прошу подтвердить приём или сообщить, какие документы необходимы для обработки.» Такой формат помогает сотруднику банка быстро скопировать данные в систему и ускорить ответ.
И напоследок: заведите отдельный счёт или карту для операций с криптовалютой. Если вы используете тот же счёт для зарплаты и регулярных переводов, банк быстрее заметит нетиповые потоковые изменения и может запросить дополнительные подтверждения. Отдельная карта уменьшает шум в ваших банковских операциях и зачастую ускоряет прохождение входящих платежей.